Учет давальческого сырья у переработчика: склад, нормы расхода и себестоимость услуги

Давальческое сырье — это материалы, которые заказчик передал вам для изготовления продукции, не передав права собственности. По умолчанию и сырье, и вещь, изготовленная из него, остаются его1. Отсюда весь остальной учет: материал не ваш, а продаете вы не товар, а услугу. Следствий три. Чужое сырье не попадает ни в ваши запасы, ни в вашу себестоимость. За его расход придется отчитаться — это прямая обязанность по закону2. Остатки и отходы надо вернуть или отдельно договориться об их судьбе. Налоговая база по НДС равна стоимости обработки без стоимости сырья3. Практический минимум: отдельное место хранения, отдельные позиции номенклатуры, привязка партии к договору и отчет по заказу.
Смешанный склад — не вопрос аккуратности. Именно на нем строится претензия, что вы продали заказчику товар из своих материалов, а не услугу переработки.
Все числа в примерах условные. Статья написана для переработчика — того, кто принимает чужое сырье, — и она про организацию учета. Проводки и формулировки договора сверяйте с бухгалтером и юристом.
Давальческое сырье простыми словами
Вы шьете на заказ. Клиент привозит свой рулон ткани и просит отшить из него 200 футболок. Ткань его и до раскроя, и после. Готовые футболки тоже его — вы отдаете их вместе с отчетом, а деньги получаете за работу. Это и есть давальческая схема. Само слово идет от «давать»: материал дали, а не продали, поэтому и заказчика называют давальцем.
Отличить схему от обычного заказа помогает один вопрос: чьими деньгами оплачен материал. Купили его вы — материал ваш, и клиенту вы продаете изделие. Купил заказчик — материал остается его, и продаете вы только работу. Все остальное — склад, документы, налоги — выводится из этого ответа.
«Давальческий материал» и «давальческое сырье» — одно и то же. Налоговый кодекс так и пишет, через скобку: услуги по производству товаров из давальческого сырья (материалов)3. В договорах и накладных слово чаще стоит во множественном числе — «давальческие материалы»: одной поставкой приезжает сразу несколько позиций. Разница только в привычке отрасли: «сырье» говорят там, где материал меняет форму — зерно на обжарку, металл на резку. «Материал» — там, где из него собирают: ткань, фурнитура, комплектующие. На учет выбор слова не влияет.
Кто такой давалец, кто переработчик и чье в этой схеме все
Давалец — заказчик, который привозит материал. Переработчик — вы: цех, который превращает этот материал в изделие и получает деньги за работу, а не за товар.
Ниши разные, схема одна. Марка одежды привозит рулон ткани на отшив, строительная фирма — листовой металл на резку, кофейня — зеленое зерно на обжарку. Материал везде приехал чужой, уехал переработанным, деньги пришли за работу.
Право собственности здесь устроено так: если договором не предусмотрено иное, право собственности на новую движимую вещь, изготовленную из не принадлежащих переработчику материалов, приобретает собственник материалов1. Еще две нормы задают рамку. Подрядчик обязан использовать материал заказчика экономно и расчетливо, после окончания работы представить отчет об израсходовании материала и вернуть остаток либо с согласия заказчика уменьшить цену работы на его стоимость2. И подрядчик отвечает за несохранность переданных ему материала, оборудования и вещи, переданной для переработки4.
Сразу разведем с похожей ситуацией. Если материал вы покупаете сами и продаете готовое изделие, это не давальческая схема. Вы продаете товар со своей себестоимостью. Выбор между моделями разобран в статье про контрактное производство или свой бренд. Здесь считаем, что вы работаете на чужом сырье. Базовые понятия склада — в материале про учет сырья и готовой продукции.
| Что сравниваем | Свой материал, свой товар | Давальческая схема |
|---|---|---|
| Чей материал | ваш | заказчика |
| Чье готовое изделие | ваше до отгрузки | заказчика с момента изготовления |
| Что вы продаете | товар | услугу переработки |
| Что входит в вашу себестоимость | материал, труд, накладные | труд, свои расходники, накладные |
| Налоговая база по НДС | стоимость реализации | стоимость обработки |
| Чем закрываете заказ | накладной на товар | актом и отчетом об израсходовании |
Смешанный склад — это не беспорядок, а слабая доказательная база
Вот механика, ради которой разделение и нужно.
Налоговая база по НДС для производства товаров из давальческого сырья равна стоимости обработки. Для подакцизных товаров учитывают акцизы, сам НДС в базу не включают3. Стоимость чужой ткани в эту базу не входит.
Теперь представьте, что чужая ткань лежит в одной позиции с вашей. Партия отшита, но движения не разделены. Из какого рулона списан материал? Какой остаток вернуть? На чем построить отчет заказчику? Ответов в учете нет.
Сам по себе смешанный склад не меняет налоговую квалификацию сделки. Ее определяют договор и фактические операции. Раздельный учет дает документы для отчета и расчета НДС. Конкретный налоговый риск сверяйте с бухгалтером по документам сделки.
Договор переработки давальческого сырья: что в нем обязательно
Отдельного вида «давальческий договор» в кодексе нет. Работает глава о подряде, а условие о чужом материале описано отдельной статьей2. Название в шапке роли не играет: «договор переработки давальческого сырья», «договор на оказание услуг по переработке», «давальческий договор» — смотрят на содержание, а не на заголовок.
Содержание держится на семи условиях.
| Условие | Что пишем | Что ломается без него |
|---|---|---|
| Предмет | вид, содержание и объем работы5 | договор считается незаключенным |
| Сроки | начальный и конечный срок работ6 | претензию за просрочку предъявить не к чему |
| Материал | перечень, количество, договорная оценка | не с чего считать вашу ответственность4 |
| Норма расхода | норма на единицу и допустимое отклонение | перерасход обсуждают постфактум |
| Возвратные отходы | вернуть, утилизировать или выкупить | обрезки повисают между сторонами |
| Приемка сырья | срок и порядок входного контроля | дефект сырья не отличить от вашего брака2 |
| Цена и отчетность | цена работы, форма отчета, срок сдачи | заказчик ждет один документ, вы шлете другой |
Первые два условия — существенные: предмет описан как вид, содержание и объем работы5, сроки — как начальный и конечный6. Остальные пять кодекс не требует, но именно на них разваливаются заказы.
Риск утраты сырья распределен не одной нормой, а тремя, и путать их дорого. Риск случайной гибели материала несет сторона, которая его предоставила, то есть давалец7. Риск случайной гибели результата до приемки лежит на подрядчике, то есть на вас7. А за несохранность переданного материала вы отвечаете независимо от случайности4.
Разница на примере. Молния сожгла подстанцию, склад залило при тушении — случайная гибель материала, риск заказчика. Рулон оставили на ночь под дождем во дворе — несохранность, платите вы. Формулировка «риски несет заказчик» без этой развилки в договоре не работает: она противоречит статье об ответственности подрядчика.
Норму расхода в договор выносят приложением, а не абзацем. Норма меняется от артикула к артикулу, и приложение переподписать легче, чем весь договор. В том же приложении указывают допустимое отклонение в процентах и плановый процент возвратных отходов. Как считать саму норму — в разборе про нормы расхода материалов.
Срок переработки считают от даты фактической приемки сырья, а не от даты подписания договора. Иначе вы отвечаете за просрочку, пока заказчик собирается привезти ткань.
Как принять чужое сырье и где его держать
Документ на приемку
При приемке фиксируем шесть вещей: договор и номер заказа, наименование материала, количество, единицу измерения, стоимость по договору и дату получения. Стоимость нужна не для вашей себестоимости, а для оценки того, за сохранность чего вы отвечаете4.
Привычный документ здесь — накладная на отпуск материалов на сторону, форма М-15. Она не обязательна. С 2013 года формы первичных учетных документов определяет руководитель экономического субъекта по представлению того, на кого возложено ведение бухгалтерского учета8. Обязательны не бланки, а реквизиты: наименование документа, дата, наименование составившего его субъекта, содержание факта хозяйственной жизни, величина измерения с единицами, должности и подписи ответственных лиц8.
Практический вывод короткий. Берите М-15 или собственную форму — но с явной пометкой «давальческое сырье» и номером договора прямо в документе. Через год именно эта пометка отличает вашу приемку от обычной закупки. Что еще стоит завести на бумаге, разобрано в статье про первичные документы в крафт-производстве.
Забалансовый учет простыми словами
Формулировка звучит страшнее, чем есть. Забалансовый учет — это когда ценность физически лежит у вас, вы за нее отвечаете и ведете по ней количественный учет, но в вашем балансе ее нет. Потому что она не ваша.
Для этого есть отдельный счет 003 «Материалы, принятые в переработку». Он предназначен для информации о наличии и движении сырья и материалов заказчика, принятых в переработку и не оплачиваемых организацией-изготовителем. Аналитический учет по нему ведется по заказчикам, видам, сортам сырья и местам нахождения, а сами материалы учитываются по ценам, предусмотренным в договорах9.
Проводки расписывать не будем — за ними идите к бухгалтеру. Обратите внимание на другое: требуемая аналитика по счету 003 почти дословно повторяет то, что вам и так нужно в цехе. Заказчик, вид материала, место хранения. Бухгалтерия и склад здесь хотят одного и того же.
Логика та же и в стандарте по запасам: запасами считаются активы организации10. Чужой материал вашим активом не станет, поэтому в ваши запасы он и не попадает.
Три уровня разделения
Одного признака мало. Нужны все три сразу.
| Уровень | Что делаем | Что ломается без него |
|---|---|---|
| Физический | отдельное помещение, стеллаж или явно размеченная зона | кладовщик берет ближайший рулон |
| Учетный | отдельные позиции номенклатуры под давальческий материал | остаток чужого и своего суммируется в одну цифру |
| Документальный | привязка каждой партии к договору и заказчику | нельзя показать, из какой поставки сделан выпуск |
Частая ошибка — ограничиться припиской «(даванье)» в названии позиции. Пока заказчик один, это работает. На третьем понадобится не память кладовщика, а фильтр: остатки по конкретному договору, инвентаризация только по чужому, движения одной партии. Инструмент для этого — партионный учет: партия связывает поступивший материал с документом-основанием и тянется до выпуска.
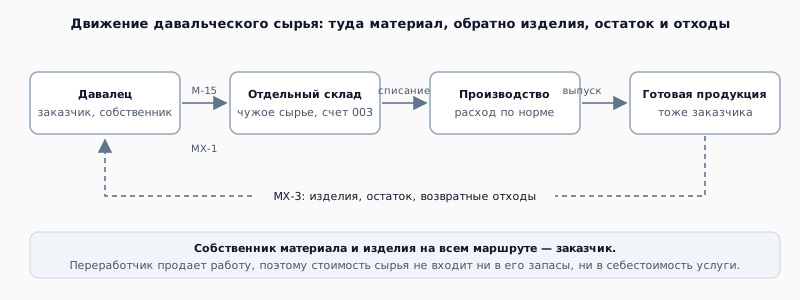
Формы МХ-1 и МХ-3: прием давальческого сырья и возврат
МХ-1 — «Акт о приеме-передаче товарно-материальных ценностей на хранение». МХ-3 — «Акт о возврате товарно-материальных ценностей, сданных на хранение». Обе формы утверждены постановлением Госкомстата от 09.08.1999 № 6611.
Оговорка, которую пропускают: обе они написаны под договор хранения. Хранитель обязуется хранить вещь и возвратить ее в сохранности12 — вернуть ту же самую вещь. Давальческая переработка устроена иначе: обратно едет изделие, а не рулон. Формально МХ-1 и МХ-3 давальческую схему не описывают.
Почему их все равно берут. Реквизиты в них уже подходящие: стороны, договор, наименование, количество, стоимость, состояние ценностей, срок хранения. С 2013 года формы первичных документов утверждает руководитель8, поэтому взять чужой бланк и надписать «давальческое сырье по договору № …» — законный ход. Тот же документ в договорах часто называют актом приема-передачи давальческих материалов: это одно и то же по смыслу, различается только шапка.
| Документ | Кто оформляет | В какой момент | Что фиксирует |
|---|---|---|---|
| М-15 | давалец | отгрузка со своего склада | факт отпуска материала на сторону |
| МХ-1 | переработчик | приемка на вашем складе | что приняли, сколько, в каком состоянии |
| МХ-3 | переработчик | возврат заказчику | что вернули: остаток, отходы, изделия |
| Отчет об израсходовании | переработчик | окончание работ | расход по норме и по факту2 |
Логика комплекта простая. М-15 — документ передающей стороны, он отвечает на вопрос «что уехало». МХ-1 — документ принимающей, он отвечает на вопрос «что доехало и в каком виде». Расхождение между ними находят в день приемки, а не через два месяца.
Графа о состоянии ценностей в МХ-1 — самая полезная. Именно она превращает входной контроль в документ. Подрядчик вправе требовать оплату работы при недостатках материала заказчика, но только доказав, что при надлежащей приемке эти недостатки обнаружить было нельзя2. Пустая графа доказательством не станет.
МХ-3 закрывает возврат. В нее попадают три разные строки: неиспользованный остаток, возвратные отходы и готовые изделия. Смешивать их в одну строку нельзя — у остатка и отходов по договору бывает разная судьба. Испорченный материал в МХ-3 не прячут, на него оформляют отдельный документ: как он устроен, разобрано в статье про акт о браке на производстве.
Нормы расхода и отчет об израсходовании материала
Отчет об израсходовании материала — не добрая воля, а обязанность подрядчика после окончания работы2. Вместе с ним возвращается остаток либо с согласия заказчика уменьшается цена работы на его стоимость2.
Составить его можно только при согласованной до запуска норме расхода. Как ее считать и почему в нее закладывают технологические потери — в разборе про нормы расхода материалов. Здесь норма выступает в другой роли: это то, чем вы отчитываетесь.
Условный пример. Заказчик привез 100 м ткани, согласованная норма 2,2 м на изделие, выпущено 42 изделия.
| Строка отчета | Количество |
|---|---|
| Получено от заказчика | 100,0 м |
| Норма на выпуск, 2,2 м × 42 | 92,4 м |
| Израсходовано фактически | 96,4 м |
| Отклонение от нормы | +4,0 м |
| в том числе вошло в изделия | 89,0 м |
| в том числе возвратные отходы | 6,1 м |
| в том числе безвозвратные потери | 1,3 м |
| Остаток к возврату | 3,6 м |
| Выпущено изделий | 42 шт. |
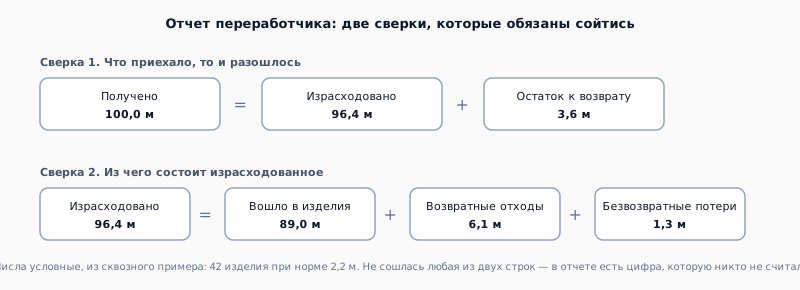
Отчет должен сходиться по двум балансам. Первый: получено = израсходовано + остаток, то есть 100,0 = 96,4 + 3,6. Второй, внутри израсходованного: 96,4 = 89,0 + 6,1 + 1,3. Если хотя бы один не сходится, в отчет попала строка, которую никто не считал.
Отдельно про отклонение. Перерасход 4,0 м — это 4,3 % сверх нормы, повод для разговора, а не для тишины. Если договор допускает, скажем, 5 %, вы показываете цифру и идете дальше. Если предела в договоре нет, каждый лишний метр придется объяснять постфактум, а «так вышло» стороны трактуют по-разному. Договоритесь о допустимом отклонении до первой партии.
И еще одна рекомендация, уже редакционная: делайте отчет на каждый заказ, а не сводно за месяц. Сводный нельзя связать с конкретной партией и конкретным выпуском — а именно эта связь и составляет ценность документа.
Отчет переработчика о расходе сырья
Утвержденной формы у этого документа нет. В кодексе названа обязанность отчитаться об израсходовании материала2, а бланк не назван. Поэтому форму отчета переработчика прикладывают к договору отдельным приложением и согласуют до первой партии. Заказчики называют его по-разному: отчет о расходе давальческого сырья, отчет об использовании давальческого сырья, отчет об израсходовании материала. Документ один.
Состав такой:
- Шапка: договор, заказ, период, стороны, номер и дата.
- Таблица движения: получено, израсходовано по норме, израсходовано фактически, отклонение, отходы, потери, остаток.
- Выпуск: сколько изделий сдано и по какому документу.
- Расшифровка отклонения: причина по каждой строке сверх допуска.
- Подписи ответственных лиц обеих сторон8.
Числа в таблице обязаны сойтись по двум равенствам. Получено = израсходовано + остаток. Израсходовано = вошло в изделия + возвратные отходы + безвозвратные потери. Разбор этих равенств на сквозном примере — выше, в разделе про нормы расхода.
Перерасход в отчете прячут чаще всего. Выглядит это как аккуратно подогнанная строка «израсходовано фактически» ровно по норме. Проверяется такая подгонка одной инвентаризацией остатка на вашем складе.
Вариантов честного решения три, и все три оформляются документом.
| Ситуация | Кто платит | Чем закрываем |
|---|---|---|
| Отклонение в пределах допуска по договору | никто, это норма | строкой в отчете |
| Перерасход по вашей вине | переработчик | зачет в цене работы или компенсация |
| Перерасход из-за качества сырья | обсуждается | акт о дефектах материала и переписка |
Четвертый вариант — молчание — заканчивается тем, что заказчик находит недостачу сам и трактует ее как утрату. Разница в деньгах между «перерасход 4 %» и «утрачено 4 м ткани» бывает кратной.
Отчет не заменяет накладную. Возврат остатка и отходов оформляют накладной на передачу давальческого сырья: М-15, МХ-3 или своя форма с нужными реквизитами. Отчет объясняет цифры, накладная передает материал. Заказчику нужны оба документа: первый закрывает работу, второй — движение по его складу.
И последнее. Отчет составляют на заказ, а не на месяц. Сводный отчет нельзя связать с конкретной партией и конкретным выпуском, а без этой связи он превращается в справку.
Остаток, отходы и брак: три разных исхода
Здесь чаще всего и возникают расхождения с заказчиком: ситуации внешне похожи, а решаются по-разному.
| Что осталось | Кому принадлежит | Что делаем |
|---|---|---|
| Неиспользованный остаток | заказчику | возвращаем или письменно договариваемся |
| Возвратные отходы | заказчику, если в договоре не иначе | возвращаем, утилизируем или выкупаем |
| Безвозвратные потери | никому | закладываем в норму заранее |
| Испорченный материал | заказчику | разбираем причину, оформляем актом |
Неиспользованный остаток
Целые 3,6 м возвращаются заказчику. Альтернатива названа в законе: с согласия заказчика остаток остается у подрядчика, а цена работы уменьшается на его стоимость2. Это уже переход права собственности, и оформлять его надо документом. Решение «оставим себе, там мелочь» без бумаги создает расхождение: у заказчика материал числится, у вас его нет ни в каком виде.
Возвратные отходы и безвозвратные потери
Обрезки, стружка, опилки, сыворотка, кофейная шелуха — возвратные отходы. По умолчанию они принадлежат тому же, кому принадлежало сырье, то есть заказчику. Судьба отходов должна быть в договоре одним из трех способов: возвращаем вместе с остатком, утилизируем за счет заказчика, выкупаем по согласованной цене.
Безвозвратные потери — другая история. Угар при обжарке, усушка, испарение, усадка при влажно-тепловой обработке. Их никто никому не возвращает, потому что их физически нет. Но если они не заложены в согласованную норму, в отчете они выглядят ровно как недостача. Отсюда правило: процент потерь обсуждается до запуска. Как его считать по своему процессу — в материале про выход годного в производстве.
Брак и утрата чужого сырья
Ответственность за несохранность переданного материала лежит на подрядчике4. Но не всякий брак одинаков.
Есть брак по вашей вине: сбилась настройка, оператор ошибся, оборудование повело шов. Есть дефект самого сырья — гнилая нить, расслоение металла, пораженное зерно. Закон различает эти случаи. Если результат не достигнут по причине недостатков материала заказчика, подрядчик вправе требовать оплаты выполненной работы — но только если докажет, что недостатки не могли быть обнаружены при надлежащей приемке материала2.
Отсюда прямой вывод: ключ ко второй ситуации — приемка. Входной контроль и акт о выявленных дефектах до запуска стоят полчаса, а без них происхождение брака доказывать нечем: материал уже раскроен, и разговор превращается в спор о словах.
Сколько стоит переработка: себестоимость услуги без стоимости материала
В себестоимость услуги переработки входят четыре группы затрат: оплата труда с взносами по фактическому времени операций, время и амортизация оборудования, ваши собственные вспомогательные материалы и доля накладных. Расходники стоит выписать отдельной строкой — нитки, дублерин, смазка, упаковка, этикетки. Их регулярно забывают предъявить, потому что они мелкие и лежат на своем складе.
Условный расчет на ту же партию из 42 изделий.
| Статья затрат | Расчет | Сумма |
|---|---|---|
| Раскрой | 3,5 ч × 600 ₽ | 2 100 ₽ |
| Пошив | 21,0 ч × 700 ₽ | 14 700 ₽ |
| Влажно-тепловая обработка и упаковка | 4,2 ч × 550 ₽ | 2 310 ₽ |
| Свои расходники | нитки, дублерин, этикетки, пакеты | 1 850 ₽ |
| Энергия и амортизация оборудования | по нормативу на партию | 1 400 ₽ |
| Накладные | доля на партию | 4 300 ₽ |
| Себестоимость партии | 26 660 ₽ | |
| На одно изделие | 26 660 ₽ / 42 | 635 ₽ |
Ткань заказчика — 100 м по договорной оценке 480 ₽ за метр, всего 48 000 ₽ — в этом расчете не участвует. Никогда: ни по договорной стоимости, ни «для полноты картины». Если ее туда добавить, себестоимость изделия вырастет с 635 до 1 778 ₽ — почти втрое, а маржа окажется посчитанной с чужих денег. Это и есть ловушка: она возникает не от незнания, а от привычки видеть в карточке заказа полную стоимость всего, что в нем лежит.
Затраты по переработке учитываются на счетах затрат на производство без стоимости сырья заказчика9. Для НДС база равна стоимости обработки без стоимости сырья3.
Общая методика — в статье про то, как считать себестоимость продукции. Разница только в том, что у услуги переработки первой строки — материала — просто нет.
Один и тот же материал: свой рулон и рулон заказчика на одном складе
Самый частый случай у мелкосерийки: половина заказов — своя марка, половина — переработка, а ткань, артикул и поставщик одни и те же.
Ломается сразу три вещи. Остаток по позиции складывается в одну цифру, из которой не видно, сколько метров можно свободно резать. Производственный заказ списывает материал по общему остатку и может съесть чужую партию. Себестоимость выпуска получает стоимость материала, которого вы не покупали.
Решение — четыре правила, и работают они только вместе.
- Заводите отдельные позиции номенклатуры даже для физически одинакового материала. Не «Ткань костюмная 240 г», а «Ткань костюмная 240 г (давальческая, ООО „Заказчик“)».
- Держите давальческие позиции на отдельном складе или в выделенной зоне — тогда физическая ошибка становится заметной.
- Помечайте заказы: отдельная нумерация или признак «переработка». По нему собирается вся отчетность.
- Запретите списание чужой партии в свой заказ на уровне правила, а не устной договоренности.
Четвертый пункт самый неудобный и самый важный. Все остальные меры разваливаются в тот вечер, когда своя ткань кончилась, а заказ горит.
Первые два правила держатся не на памяти кладовщика, а на справочнике. Отдельное место хранения под чужое сырье и отдельные позиции номенклатуры настраиваются один раз, а дальше каждое поступление и списание идет своей строкой и привязано к заказу.
Завести отдельное место хранения под чужое сырье
Что можно проверить в системе, а что остается вне нее
Скажем прямо: отдельного контура давальческого сырья в Золотенков МРП сегодня нет. У остатка нет признака чужой собственности. Система не заменяет забалансовый учет и не формирует отчет заказчику об израсходовании материала.
| Задача | Что можно сделать в Золотенков МРП | Ограничение |
|---|---|---|
| Описать обычный производственный заказ | создать материал, товар, заказ покупателя и производственный заказ | система не знает, что материал принадлежит заказчику |
| Развести собственный и чужой материал | завести разные позиции номенклатуры | это рабочее правило пользователя, а не контроль права собственности |
| Закрыть давальческую схему документами | акты, забалансовый учет и отчет об израсходовании ведутся отдельно |
Если вам нужно проверить только общий производственный контур, возьмите один заказ. Заведите для него отдельную позицию материала, товар и производственный заказ. Не используйте такой тест как замену давальческому или забалансовому учету.
Проверить общий контур на одном заказе
Короткий чеклист разделения
Если хотя бы один пункт не выполнен, доказательная база дырявая.
- Отдельное место хранения или размеченная зона под чужое сырье.
- Отдельные позиции номенклатуры, даже если материал физически такой же.
- Номер договора и заказчик в документе приемки.
- Партия связана с поставкой и тянется до выпуска.
- Норма расхода и допустимое отклонение согласованы до запуска.
- Судьба остатков и отходов описана в договоре.
- Отчет об израсходовании составляется на каждый заказ, а не сводно за месяц.
Источники к статье
-
Гражданский кодекс РФ, часть первая, статья 220 «Переработка», пункт 1 (действующая редакция): https://www.consultant.ru/document/cons_doc_LAW_5142/8d413a0077255cf9078f1e382234f56c0f4e58e0/ ↩ ↩2
-
Гражданский кодекс РФ, часть вторая, статья 713 «Выполнение работы с использованием материала заказчика», пункты 1–3 (действующая редакция): https://www.consultant.ru/document/cons_doc_LAW_9027/90a266772fc320659699829189e6bfc98246d7c8/ ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11
-
Налоговый кодекс РФ, часть вторая, пункт 5 статьи 154; разъяснение ФНС о базе по НДС при переработке давальческого сырья: https://www.nalog.gov.ru/rn86/news/smi/12265969/ ↩ ↩2 ↩3 ↩4
-
Гражданский кодекс РФ, часть вторая, статья 714 «Ответственность подрядчика за несохранность предоставленного заказчиком имущества» (действующая редакция): https://www.consultant.ru/document/cons_doc_LAW_9027/706b510e6e40f4eb71f10f528644499b9d689f3f/ ↩ ↩2 ↩3 ↩4 ↩5
-
Гражданский кодекс РФ, часть вторая, статья 702 «Договор подряда», пункт 1: https://www.zakonrf.info/gk/702/ ↩ ↩2
-
Гражданский кодекс РФ, часть вторая, статья 708 «Сроки выполнения работы», пункт 1: https://www.zakonrf.info/gk/708/ ↩ ↩2
-
Гражданский кодекс РФ, часть вторая, статья 705 «Распределение рисков между сторонами», пункт 1: https://www.zakonrf.info/gk/705/ ↩ ↩2
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», статья 9, части 2 и 4 (действующая редакция): https://www.consultant.ru/document/cons_doc_LAW_122855/b24121ba7152f33673608559f2ca844ef5b6a74c/ ↩ ↩2 ↩3 ↩4
-
Инструкция по применению Плана счетов бухгалтерского учета, приказ Минфина России от 31.10.2000 № 94н, счет 003 «Материалы, принятые в переработку» (КонсультантПлюс): https://www.consultant.ru/document/cons_doc_LAW_29165/d080a5dc08a322d09d091cecdd0fa1c7ffeae8b0/ ↩ ↩2
-
ФСБУ 5/2019 «Запасы», утвержден приказом Минфина России от 15.11.2019 № 180н, пункт 3: https://legalacts.ru/doc/prikaz-minfina-rossii-ot-15112019-n-180n-ob-utverzhdenii/ ↩
-
Постановление Госкомстата России от 09.08.1999 № 66 «Об утверждении унифицированных форм первичной учетной документации по учету продукции, товарно-материальных ценностей в местах хранения», формы МХ-1 и МХ-3: https://legalacts.ru/doc/postanovlenie-goskomstata-rf-ot-09081999-n-66/ ↩
-
Гражданский кодекс РФ, часть вторая, статья 886 «Договор хранения», пункт 1: https://www.zakonrf.info/gk/886/ ↩