Отчет об использовании давальческого сырья: как составить и сдать заказчику
Отчет переработчика — это документ, в котором вы показываете заказчику, куда делось его сырье: сколько получили, сколько ушло в изделия, сколько в отходы и сколько возвращаете. Закон требует такой отчет после окончания работы1, а форму не задает. Поэтому каждый цех рисует свою, и заказчик каждый раз переспрашивает. Ниже — учебный образец на одном заказе, порядок заполнения по графам и ответы на частные случаи. Про саму схему, договор, приемку и склад — в обзоре учета давальческого сырья у переработчика, здесь повторять не будем.
Все числа в примере условные. Форма из статьи — наш учебный образец, а не утвержденный бланк. Условия договора сверяйте с юристом, проводки — с бухгалтером.
Кто составляет и кто подписывает
Закон должность не называет. Он требует отчет от подрядчика как стороны договора, а кто именно в цехе его пишет — решаете вы. Составителя назначают приказом по предприятию или прописывают в договоре.
На практике работа делится на три руки. Мастер или начальник цеха считает: знает, сколько изделий сшито и сколько ткани осталось на столе. Бухгалтер сверяет цифру «получено» с накладными и следит, чтобы сошлись оба баланса. Подписывает руководитель или тот, кому он это поручил.
Подписи нужны с двух сторон. Ваша подпись подтверждает цифры, подпись заказчика — что он их принял. Должности и фамилии подписантов — обязательный реквизит первичного документа2.
Образец отчета переработчика
Пример: швейный цех отшивает для заказчика 60 брюк и 40 жакетов из его ткани. Костюмная ткань идет в оба изделия — это самый частый источник путаницы, поэтому ее расход разложен по строкам.
Отчет об израсходовании давальческого сырья № 12 от 06.10.2026
Переработчик: ООО «Швейный цех». Заказчик: ООО «Заказчик». Договор подряда № 7 от 01.09.2026, заказ № 31. Сырье получено по накладным М-15 № 41 от 08.09.2026 и № 47 от 15.09.2026. Выпуск: брюки — 60 шт, жакеты — 40 шт, сданы по накладной № 52 от 03.10.2026.
| Материал, ед. | Получено | Норма на выпуск | Израсходовано фактически | Отклонение | Вошло в изделия | Возвратные отходы | Безвозвратные потери | Остаток к возврату |
|---|---|---|---|---|---|---|---|---|
| Ткань костюмная, м | 220 | 188 | 193 | +5 | 164 | 25 | 4 | 27 |
| — в т. ч. брюки, 60 × 1,4 м | 84 | 86 | +2 | |||||
| — в т. ч. жакеты, 40 × 2,6 м | 104 | 107 | +3 | |||||
| Ткань подкладочная, м | 90 | 76 | 76 | 0 | 70 | 5 | 1 | 14 |
| Пуговицы, шт | 180 | 180 | 180 | 0 | 180 | 0 | 0 | 0 |
Расшифровка отклонения: перерасход костюмной ткани 5 м, или 2,7 % от нормы, при допуске по договору 3 %. Причина — перекос рисунка в рулоне по накладной № 47, раскладку пришлось сдвигать.
Подписи: от переработчика — начальник цеха, бухгалтер; от заказчика — уполномоченное лицо.
Строки «в т. ч.» нужны, когда один материал идет в несколько изделий. Отходы и остаток по ним не делят: ткань лежит одним рулоном, и обрезки от брюк и от жакетов в одном мешке. Делят только норму и факт, чтобы заказчик видел, на каком изделии ушло больше.
Как заполнить графы по порядку
Заполняйте слева направо, и каждая графа берется из своего источника.
Получено. Только из накладных заказчика, а не из памяти кладовщика. Если поставок было две, сумма по обеим, а номера накладных — в шапке.
Норма на выпуск. Норма на одно изделие из спецификации умножается на количество сданных изделий. Не запущенных, а сданных: если 2 жакета ушли в брак, испорченную ткань показывают отдельной строкой расшифровки. Как устанавливать саму норму — в статье про нормы расхода материалов.
Израсходовано фактически. Самая трудная графа. Цифру собирают из списаний по заказу: раскройные листы, требования, записи мастера. В маленьком цехе это обычно тетрадь или таблица, где по каждому заказу надо вручную сложить десяток строк. Если учет ведется в системе, удобнее сводить фактический расход материалов по каждому производственному заказу сразу в момент списания, а не в день сдачи отчета. Проверка простая: факт плюс то, что лежит на складе после пересчета, должен дать «получено».
Отклонение. Факт минус норма. Плюс — перерасход, минус — экономия. Экономию тоже показывайте: это сырье заказчика, и оно лежит в графе «остаток».
Вошло в изделия, отходы, потери. Разложите факт на три части. Возвратные отходы — то, что можно взвесить и отдать: обрезки, стружка, опилки. Безвозвратные потери — то, чего физически нет: угар, усушка, пыль. Потери должны укладываться в согласованную норму, иначе в отчете они выглядят как недостача.
Остаток к возврату. Получено минус израсходовано фактически. Его вы возвращаете заказчику или оставляете у себя с уменьшением цены работы — но только с его согласия1.
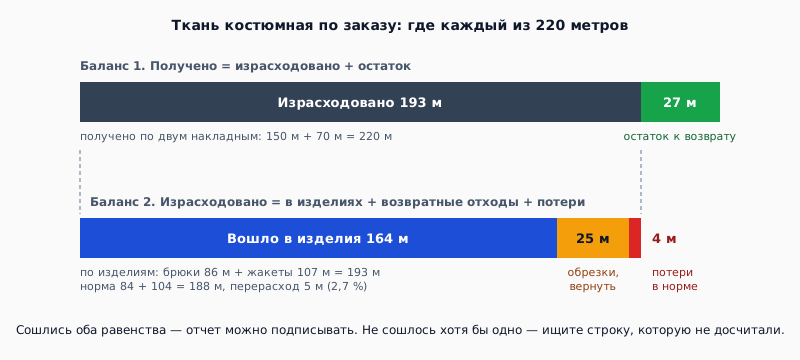
Перед подписанием проверьте два равенства. Получено = израсходовано + остаток. Израсходовано = вошло в изделия + возвратные отходы + безвозвратные потери. В образце по костюмной ткани: 220 = 193 + 27, и 193 = 164 + 25 + 4.
Частные случаи из практики
Остатка нет — писать ли 0
Пишите 0. Пустая графа выглядит так, будто ее забыли посчитать, и заказчик пришлет вопрос. Ноль показывает, что пересчитали и ничего не осталось. В образце так заполнены пуговицы.
Несколько поставок по разным М-15
Отчет по каждой накладной составлять не нужно. Сырье из двух поставок лежит одним рулоном, и разделить его расход по накладным можно только на бумаге. Мы советуем один отчет на заказ, а все накладные перечислить в шапке. Так цифра «получено» связана с документами, а расход — с конкретным выпуском. Сводный отчет за месяц хуже: его нельзя привязать к партии. Как оформлять саму передачу сырья — в разборе накладной на отпуск материалов М-15.
Промежуточные выполнения по одному договору
Если заказчик забирает изделия частями, отчет составляйте на каждое выполнение. Остаток в таком отчете — не «к возврату», а «переходит на следующее выполнение», так и подпишите графу. Тогда следующий отчет начнется с этой цифры, а не с нуля, и в конце договора все отчеты сложатся без зазора.
Вместо давальческого использовали свое
Своя кончилась, заказ горит, взяли нитки или фурнитуру со своего склада. В отчете это отдельная строка с пометкой «материал переработчика». Смешивать ее с давальческой нельзя: это уже ваш материал в изделии заказчика, и за него вам должны заплатить. Это отдельная договоренность — дополнительное соглашение или письмо до того, как взяли, а не после.
Перерасход сверх допуска
Если перерасход вышел за допуск по договору, добавьте строку расшифровки: сколько, по какой причине, чем закрываете. Перерасход по вашей вине закрывают зачетом в цене работы или компенсацией. Перерасход из-за качества сырья — актом о дефектах материала, составленным до раскроя. Как оформить испорченную часть — в статье про акт о браке на производстве.
Как сдать: бумага или ЭДО
Отчет можно сдать на бумаге или в электронном виде. Электронный первичный документ подписывают электронной подписью2, подписи нужны обеих сторон. Формат и оператора ЭДО лучше назвать в договоре, чтобы заказчик не попросил потом «еще и бумажный экземпляр».
Отчет не заменяет накладную. Отчет объясняет цифры, а остаток и отходы физически передают по накладной на возврат. Заказчику нужны оба документа. У него сырье числится за балансом на счете 003 «Материалы, принятые в переработку»3, и закрыть его он сможет только по обоим.
Срок сдачи закон не называет: только «после окончания работы»1. Конкретный срок, например 5 рабочих дней после сдачи изделий, впишите в договор.
Где взять цифры для отчета
Скажем прямо: отдельного контура давальческого сырья в Золотенков МРП нет. У остатка нет признака чужой собственности, и отчет заказчику система не формирует. Его вы составляете сами, по образцу выше.
Зато цифры для граф «норма» и «израсходовано фактически» есть в производственном заказе. В нем по каждому материалу видно плановое количество по рецепту на выпуск, фактический расход и сколько списано со склада. Если в цехе остался неиспользованный материал, в заказе появляется колонка «Осталось в цеху».
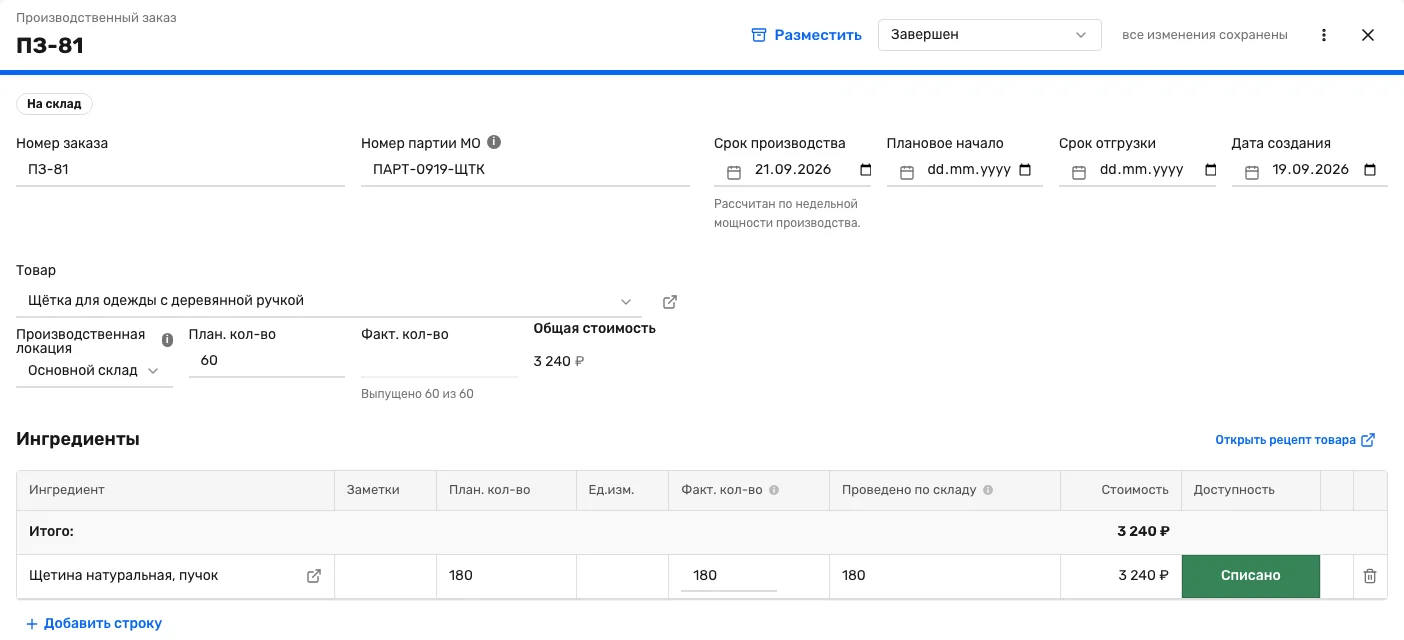
Плановое количество — это графа «норма на выпуск», факт — графа «израсходовано фактически». Цифры по заказу лежат рядом, их не надо собирать из трех тетрадей. Это экран производственного заказа, а не отчет заказчику.
Чеклист перед подписанием
Пройдите по списку, прежде чем отдавать отчет на подпись.
- В шапке есть номер договора, номер заказа и все накладные на получение.
- «Получено» совпадает с суммой по этим накладным.
- Норма посчитана на сданные изделия, а не на запущенные.
- Получено = израсходовано + остаток по каждой строке.
- Израсходовано = в изделиях + возвратные отходы + потери.
- Каждое отклонение сверх допуска расшифровано с причиной.
- В пустых графах стоит 0, а не прочерк.
Если хоть один пункт не выполнен, заказчик вернет отчет. Лучше найти ошибку самому, чем объяснять ее по телефону.
Попробовать вести производственные заказы бесплатно
Источники к статье
-
Гражданский кодекс РФ, часть вторая, статья 713 «Выполнение работы с использованием материала заказчика», пункт 1 (действующая редакция): https://www.consultant.ru/document/cons_doc_LAW_9027/90a266772fc320659699829189e6bfc98246d7c8/ ↩ ↩2 ↩3
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», статья 9, части 2, 4 и 5 (действующая редакция): https://www.consultant.ru/document/cons_doc_LAW_122855/b24121ba7152f33673608559f2ca844ef5b6a74c/ ↩ ↩2
-
Инструкция по применению Плана счетов бухгалтерского учета, приказ Минфина России от 31.10.2000 № 94н, счет 003 «Материалы, принятые в переработку» (КонсультантПлюс): https://www.consultant.ru/document/cons_doc_LAW_29165/d080a5dc08a322d09d091cecdd0fa1c7ffeae8b0/ ↩