Калькуляция простыми словами: что это и как считать на партию
Мыловар варит партию из 20 брусков лавандового мыла и продает их по 390 ₽. Кажется, что на бруске он зарабатывает рублей двести. Потом садится, выписывает на листок все, что ушло в партию, и получает 303,5 ₽ на брусок. Заработок оказывается 86,5 ₽, меньше половины того, на что он рассчитывал.
Этот листок и есть калькуляция. Если простыми словами, калькуляция это расчет, сколько стоит сделать одну единицу или одну партию продукции, разложенный по статьям затрат. Ниже разберем, из каких статей она состоит, посчитаем ту самую партию мыла до рубля и посмотрим, где расчет чаще всего уезжает.
Что такое калькуляция простыми словами
В учебниках калькуляцию определяют как исчисление себестоимости единицы продукции. На практике это таблица. В строках статьи затрат, в каждой строке сумма, внизу итог на штуку и на партию.
Главное слово здесь «по статьям». Итоговая цифра «303,5 ₽ за брусок» сама по себе мало что говорит. Калькуляция показывает, что из этих денег 140 ₽ съедает работа, а 2 мл эфирного масла стоят больше половины от 85 г основы. С такой раскладкой понятно, что даст смена поставщика масла и что даст быстрая нарезка.
Обычно калькуляцию ведут в таблице. Первый раз ее собирают за вечер, а потом она стареет. Поставщик поднял цену масла, доставка подорожала, рецепт поменяли на 5 граммов. Каждый такой случай надо помнить и вносить руками, иначе таблица показывает прошлогоднюю себестоимость. Проще, когда можно пересчитывать калькуляцию партии при новой цене сырья без таблицы. Средняя цена материала обновляется после каждой приемки, и владельцу остается проверить итог.
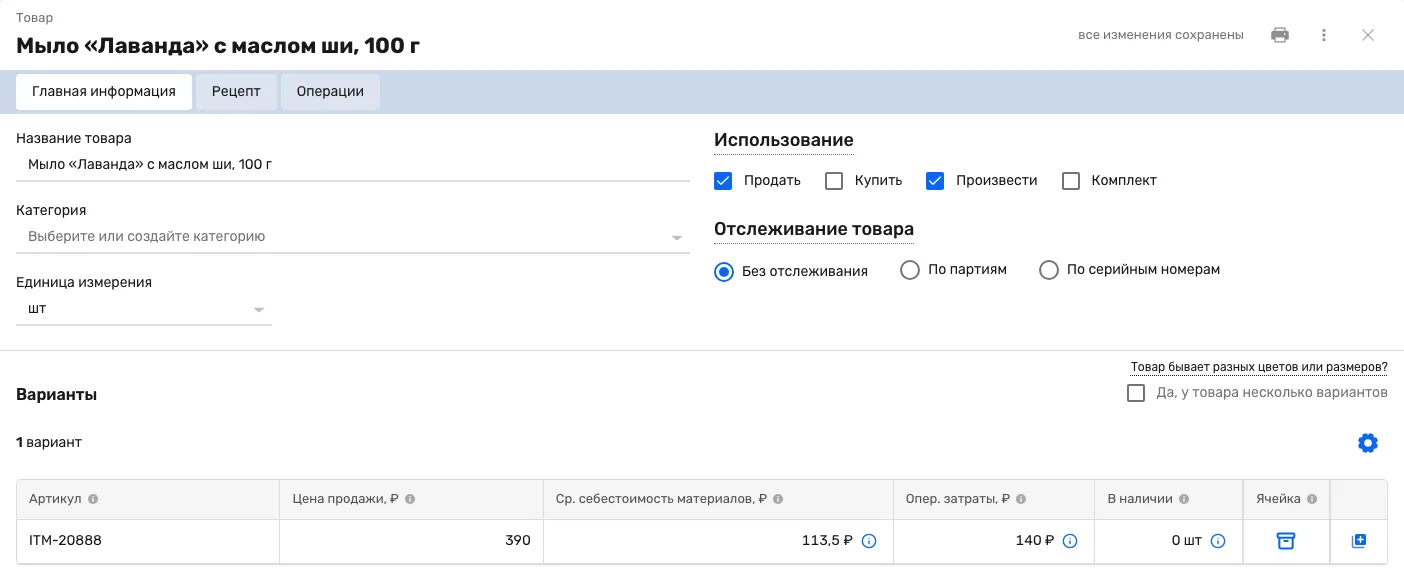
На кадре карточка изделия. Материалы и работа посчитаны отдельными суммами. Средняя цена материалов меняется после каждой приемки с учетом доставки, поэтому 113,5 ₽ здесь уже учитывает последние закупки.
Из чего состоит калькуляция: статьи затрат
У небольшого цеха статей обычно четыре. Бухгалтер может дробить их мельче, но для решения «по какой цене продавать» хватает этих.
| Статья затрат | Что входит | Пример на брусок мыла |
|---|---|---|
| Сырье и материалы | Все, что уходит в изделие по рецепту: основа, масла, отдушки, добавки | 101,5 ₽ |
| Упаковка | Коробка, этикетка, пленка, вкладыш | 12 ₽ |
| Труд | Время каждой операции, умноженное на ставку часа | 140 ₽ |
| Накладные расходы | Аренда цеха, электричество, вода, доля оборудования | 50 ₽ |
| Итого | 303,5 ₽ |
Сырье и упаковку считают по рецепту, его еще называют спецификацией. Труд считают по операциям. Накладные не привязаны к конкретному изделию, поэтому их делят на объем выпуска за месяц.
Откуда берется ставка часа. Это то, во сколько цеху обходится час работы человека, с налогами и взносами. Если владелец варит мыло сам и зарплату себе не начисляет, ставку все равно стоит заложить. Иначе калькуляция покажет прибыль, которая на деле окажется оплатой его же времени.
Пример калькуляции на одну партию
Возьмем мыло «Лаванда» с маслом ши, брусок 100 г. Партия 20 брусков. Цех делает около 600 брусков в месяц. Все цифры ниже из карточки этого изделия в Золотенкове и из бюджета цеха в нашем примере.
Сырье и упаковка по спецификации
Спецификация говорит, сколько каждого материала уходит на один брусок. Цену берем среднюю по складу, с доставкой.
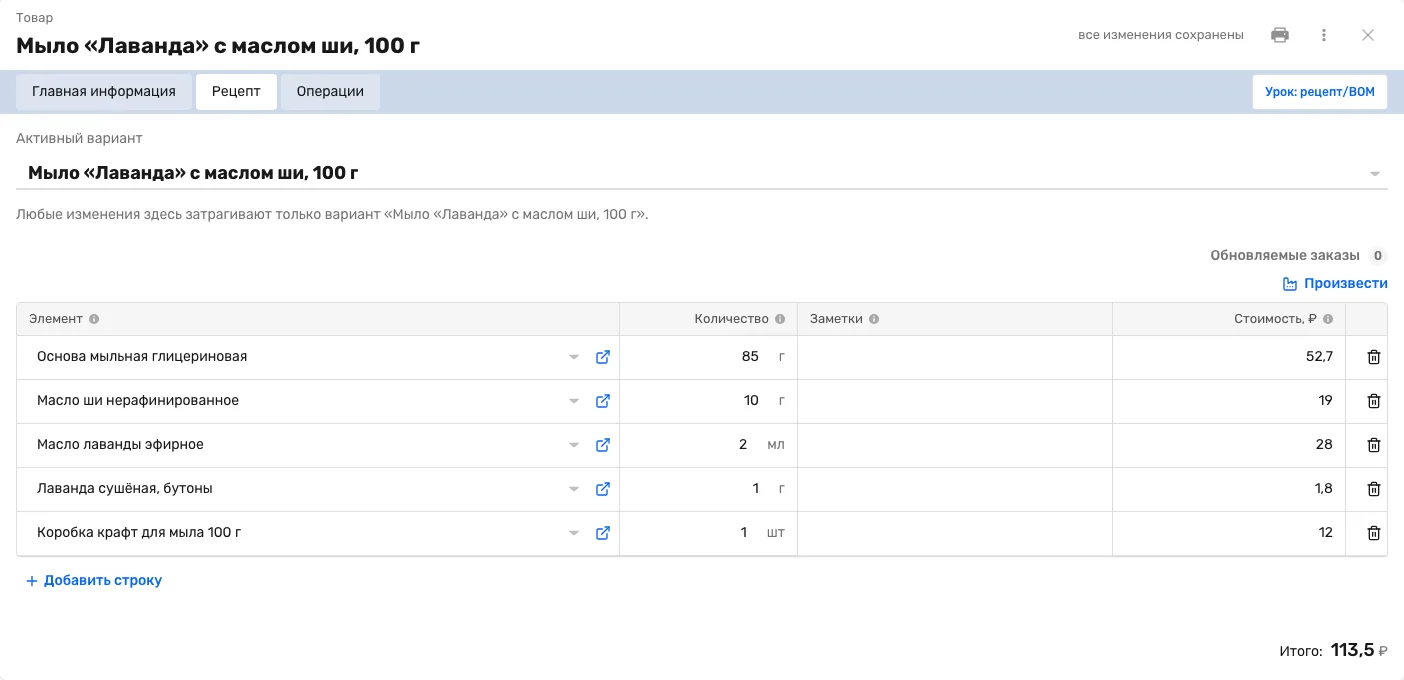
Рецепт одного бруска с ценой каждой строки. Сразу видно, что 2 мл эфирного масла стоят 28 ₽, больше половины от 85 г основы.
Умножаем на 20 брусков.
| Материал | На брусок | На брусок, ₽ | На партию 20 шт, ₽ |
|---|---|---|---|
| Основа мыльная глицериновая | 85 г | 52,7 | 1 054 |
| Масло ши нерафинированное | 10 г | 19 | 380 |
| Масло лаванды эфирное | 2 мл | 28 | 560 |
| Лаванда сушеная | 1 г | 1,8 | 36 |
| Коробка крафт | 1 шт | 12 | 240 |
| Итого материалы | 113,5 | 2 270 |
Свой рецепт можно прогнать через калькулятор себестоимости. Он посчитает то же самое на нужное число штук.
Труд и операции
Работу удобно раскладывать на операции. У каждой своя ставка часа и время на один брусок.
| Операция | Ставка | Время на брусок | На брусок, ₽ | На партию, ₽ |
|---|---|---|---|---|
| Варка основы | 600 ₽/ч | 6 мин | 60 | 1 200 |
| Заливка форм | 600 ₽/ч | 3 мин | 30 | 600 |
| Сушка и нарезка | 500 ₽/ч | 4 мин 48 с | 40 | 800 |
| Контроль качества | 500 ₽/ч | 1 мин 12 с | 10 | 200 |
| Итого труд | 15 мин | 140 | 2 800 |
На партию уходит 5 часов работы. Труд в нашем примере дороже материалов на 26,5 ₽ на брусок. Если оставить его за скобками, калькуляция занизится почти вдвое.
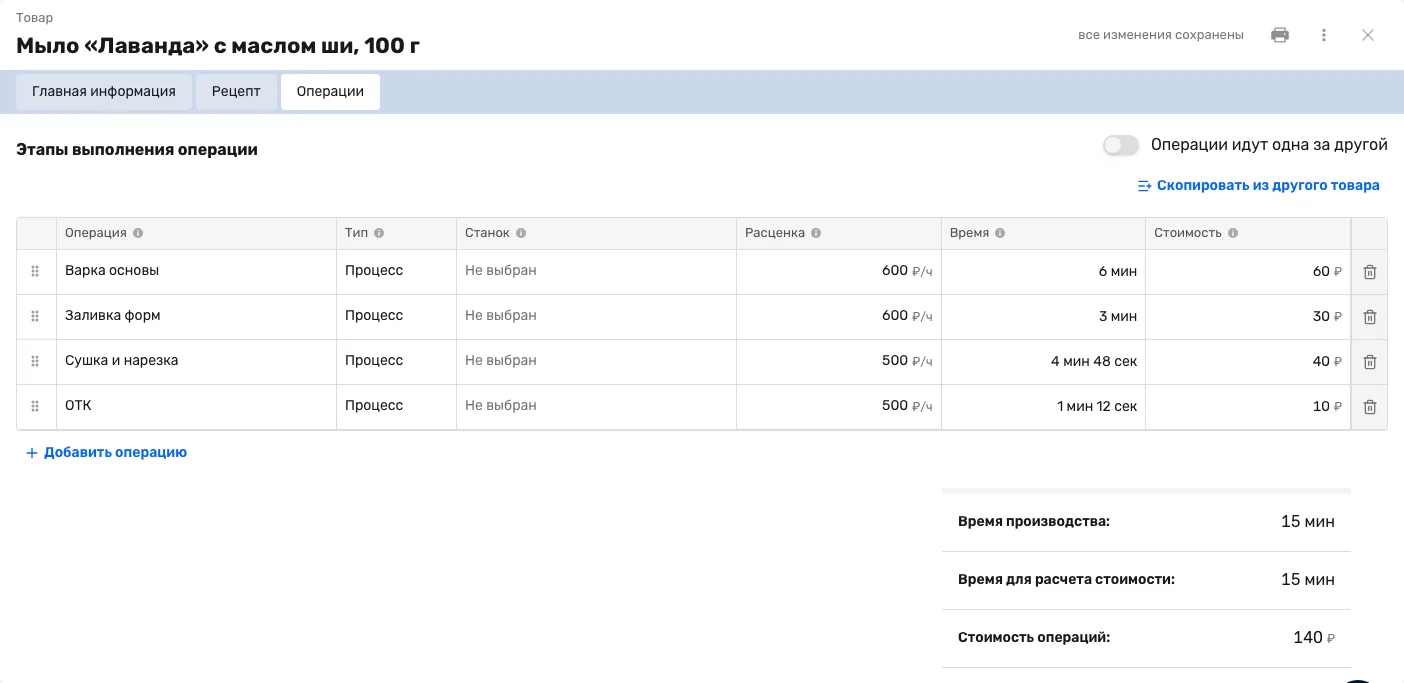
Операции изделия со ставками и временем. Стоимость каждой строки система считает сама из ставки и времени.
Накладные расходы на единицу
Аренда цеха 25 000 ₽ в месяц, электричество и вода еще 5 000 ₽. Всего 30 000 ₽. Делим на 600 брусков в месяц и получаем 50 ₽ на брусок, или 1 000 ₽ на партию.
Если в каком-то месяце цех сделал только 300 брусков, накладные на брусок вырастут до 100 ₽. Аренда от объема не зависит. Поэтому накладные лучше считать по обычному месяцу.
Собираем партию целиком.
| Статья | На партию 20 шт, ₽ | На брусок, ₽ |
|---|---|---|
| Сырье | 2 030 | 101,5 |
| Упаковка | 240 | 12 |
| Труд | 2 800 | 140 |
| Накладные | 1 000 | 50 |
| Себестоимость | 6 070 | 303,5 |
При цене 390 ₽ на брусок остается 86,5 ₽ до налогов. Это наценка около 28,5% к себестоимости. Если продавать через маркетплейс, из этих 86,5 ₽ еще уйдет комиссия площадки.
Отсюда начинается калькуляция цены. Это тот же расчет, только снизу вверх. Берем себестоимость 303,5 ₽ и решаем, какую наценку хотим. При наценке 50% брусок должен стоить 455 ₽, при 40% около 425 ₽. Если рынок такую цену не принимает, калькуляция подсказывает, где искать резерв. Сократить время нарезки на минуту значит сэкономить 8 ₽ с бруска, а коробка за 8 ₽ вместо 12 ₽ дает еще 4 ₽.
Калькуляция в бухгалтерском учете и в цехе: в чем разница
Бухгалтер считает себестоимость готовой продукции по правилам ФСБУ 5/2019 «Запасы»1. Для налога на прибыль есть своя раскладка, прямые расходы перечислены в статье 318 Налогового кодекса. Это материалы, оплата труда производственных работников со страховыми взносами и амортизация оборудования2. Бухгалтерская калькуляция нужна для отчетности и налогов, и считается она по итогам месяца.
Цеху нужна другая калькуляция, до партии. По ней решают, сколько просить за изделие, выгодно ли брать заказ и что будет, если поднимется цена масла. В цеховой калькуляции нет проводок, зато есть время операций и вес каждого материала.
Две цифры могут не совпасть, и это нормально. Важно, чтобы цеховая не была ниже бухгалтерской систематически. Иначе цены поставлены от заниженной базы.
О том, чем себестоимость отличается от цены и какие расходы в нее забывают, подробно в статье как считать себестоимость продукции.
Плановая и фактическая калькуляция
Все, что посчитано выше, это плановая калькуляция. Она говорит, сколько партия должна стоить по рецепту и нормам времени.
Фактическая калькуляция считается после того, как партия сделана. Допустим, при нарезке один брусок треснул и ушел в брак. Затраты те же 6 070 ₽, а продать можно 19 брусков. Фактическая себестоимость бруска стала 319,5 ₽, на 16 ₽ выше плана.
Сравнивать план и факт стоит по каждой партии. Одна треснувшая партия ничего не значит. Три подряд с браком в один брусок значат, что в норме надо закладывать 5% брака, и плановая себестоимость сразу вырастет примерно на 16 ₽.
Если факт регулярно выше плана, значит нормы в рецепте занижены. Тогда поправьте спецификацию. Следующая партия сама ровно не выйдет. В Золотенкове фактическая себестоимость производственного заказа считается при его закрытии, по материалам и операциям, рядом с плановой. Накладные вроде аренды система в себестоимость изделия не включает, их строку держите отдельно.
Где калькуляция уезжает: частые ошибки
Проверьте свою калькуляцию по этому списку.
- Упаковка посчитана. Коробка за 12 ₽ на брусок за 303,5 ₽ кажется мелочью, но это 4% себестоимости.
- Цена сырья взята по последним закупкам. Если эфирное масло подорожает с 14 до 18 ₽ за мл, это плюс 8 ₽ на брусок и 4 800 ₽ в месяц при выпуске 600 брусков.
- Доставка сырья разнесена на материалы. Если везете основу за свой счет, она дороже цены в счете поставщика.
- Время владельца посчитано по ставке, даже если он не платит себе зарплату.
- Брак и усушка учтены. Хотя бы средним процентом по прошлым партиям.
- Накладные поделены на обычный объем выпуска.
- Калькуляцию пересчитали после смены рецепта. Лишние 5 г масла ши это плюс 9,5 ₽ на брусок.
- Расходы на всю варку не путают с расходами на брусок. Если варка занимает час на всю партию, на брусок приходится 3 минуты.
Подробный пример с другой нишей и отдельной строкой на брак есть в разборе калькулятора себестоимости продукции.
Что сделать сегодня
Возьмите одно самое продаваемое изделие и разложите его на четыре статьи. Сырье и упаковку по рецепту, труд по операциям, накладные по месячному бюджету. Если итог разошелся с привычной цифрой больше чем на 10%, начните со строки, где разница самая большая. Чаще всего это труд или старая цена сырья.
Источники к статье
-
Федеральный стандарт бухгалтерского учета ФСБУ 5/2019 «Запасы», утвержден приказом Минфина России от 15.11.2019 № 180н. minfin.gov.ru
-
Налоговый кодекс РФ, часть вторая, статья 318, пункт 1. КонсультантПлюс
Короткие вопросы и ответы
Чем калькуляция отличается от себестоимости?
Калькуляция цены это то же самое?
Как часто пересчитывать калькуляцию?
Нужна ли калькуляция маленькому производству?
Читайте также