Возвратные отходы: как оценить обрезки и не завысить себестоимость
Столярный цех списал на заказ десять листов мебельного щита, собрал шесть шкафов и сложил в угол полторы стопки обрезков. Через месяц из этих обрезков вырезали полки для другого заказа. Ни в тетради мастера, ни в остатках материалов обрезков не было, поэтому их взяли как бесплатные. В себестоимости первого заказа обрезки сидят по полной цене щита, во втором заказе их нет вовсе. Один заказ выглядит дороже, чем был, другой дешевле.
Так работают возвратные отходы, если их не учитывать. Ниже разберем, что закон называет возвратными отходами, как их оценить, каким документом взять на склад и как это меняет себестоимость заказа. Пример учебный, цифры условные.
Что такое возвратные отходы
Определение дает пункт 6 статьи 254 НК РФ. Возвратные отходы — это остатки сырья и материалов, которые образовались в производстве, частично потеряли свойства исходного материала и поэтому используются с повышенными расходами или не используются по прямому назначению.
Два признака стоит держать в голове:
- Остаток появился в производстве. Обрезок доски после раскроя — отход. Целый лист, который просто не понадобился, — остаток материала, его возвращают на склад как полноценный материал.
- Остаток хуже исходного материала. Из обрезка не выйдет большая деталь, лоскут не пойдет на крой целого изделия, концевой кусок прутка короче нужной заготовки.
Тот же пункт прямо исключает две вещи. Остатки, которые по технологии передают в другой цех как полноценное сырье, отходами не считаются. Попутная продукция, которая получается вместе с основной, тоже.
Возвратные или безвозвратные
Возвратные отходы можно взять в руки, взвесить, положить на стеллаж и потом использовать или продать. Безвозвратные потери исчезают из производства целиком: пропил, древесная пыль, угар металла, испарение, стружка, которую никто не берет.
| Материал | Возвратные отходы | Безвозвратные потери |
|---|---|---|
| Мебельный щит, доска | деловые обрезки, мелкая обрезь на растопку или продажу | пропил, пыль |
| Ткань | крупный лоскут на мелкие детали и образцы | осыпь кромки, мелкий срез |
| Металлопрокат | деловые остатки, обрезь, лом на сдачу | угар, окалина |
| Воск, мыльная основа | облой и брак, который переплавляют | налет на посуде |
Безвозвратные потери отдельно не оценивают: их стоимость остается в себестоимости продукции. Учитывают их в норме расхода. Как разложить норму на чистый вес и отходы, показано в статье про норму расхода металла, а общий показатель — в статье про коэффициент использования материала.
Как оценить: пониженная цена или цена продажи
Для налога на прибыль НК РФ дает два способа.
- По пониженной цене исходного материала. Так оценивают отходы, которые пойдут в свое основное или вспомогательное производство, но с повышенными расходами: больше раскроя, меньше выход годного.
- По цене реализации. Так оценивают отходы, которые продаете на сторону.
Насколько понижать цену, закон не говорит. В бухгалтерском учете ФСБУ 5/2019 отдельного порядка для возвратных отходов тоже не устанавливает, поэтому способ оценки и процент снижения закрепляют в учетной политике. Мы советуем считать процент по факту: сколько полезных деталей выходит из обрезков по сравнению с целым листом. Число из головы через полгода не объяснит ни налоговой, ни вам самим.
Стоимость возвратных отходов вычитают из материальных расходов. Отсюда главный эффект для небольшого производства: себестоимость заказа становится честнее, а обрезки на складе появляются с ценой, по которой их потом спишут в другой заказ.
Пример: шесть шкафов из 12 м² щита
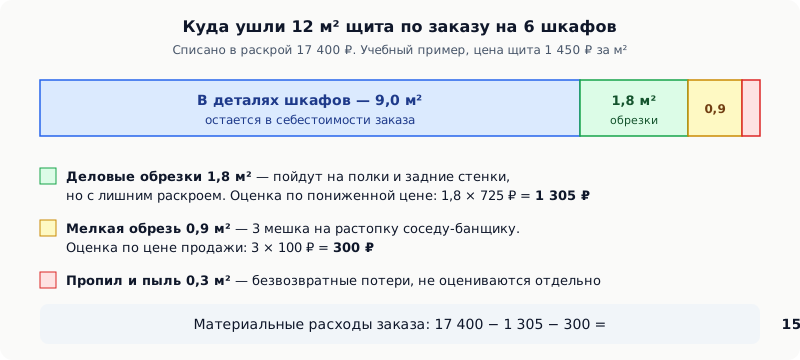
Цех списал на заказ 10 листов щита сосны 18 мм, всего 12 м² по 1 450 ₽ за м², то есть 17 400 ₽. После раскроя и сборки разобрали, куда ушел материал. Каждые полгода мастер пересчитывает, сколько деталей выходит из стопки обрезков. Последний пересчет дал половину выхода целого листа, поэтому в учетной политике закреплена оценка деловых обрезков в 50% цены щита.
| Что получилось | Количество | Способ оценки | Цена | Сумма |
|---|---|---|---|---|
| Детали шкафов | 9,0 м² | остается в заказе | ||
| Деловые обрезки на полки | 1,8 м² | пониженная цена, 50% | 725 ₽ за м² | 1 305 ₽ |
| Мелкая обрезь на растопку | 0,9 м², 3 мешка | цена продажи | 100 ₽ за мешок | 300 ₽ |
| Пропил и пыль | 0,3 м² | не оцениваются | ||
| Итого возвратных отходов | 1 605 ₽ |
Материальные расходы заказа: 17 400 − 1 605 = 15 795 ₽. Без учета отходов заказ выглядел бы дороже на 1 605 ₽, а полки следующего заказа обошлись бы в ноль.
Проверьте баланс по количеству: 9,0 + 1,8 + 0,9 + 0,3 = 12,0 м². Если сумма не сходится, где-то потерян материал: его либо не отрезали, либо не записали.
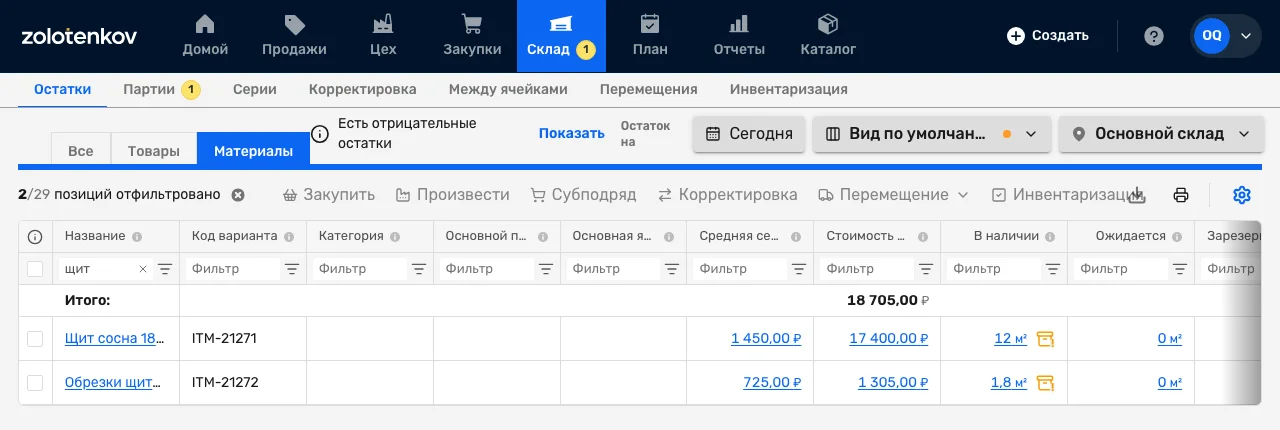
Пока такой разбор ведут в тетради, обрезки теряются между заказами. Удобнее завести их отдельной позицией материала и видеть остаток обрезков рядом с целыми листами. Тогда при раскрое следующего заказа сразу видно, что 1,8 м² уже лежат на стеллаже.
Каким документом оприходовать отходы
Унифицированной обязательной формы для возвратных отходов нет. Статья 9 закона № 402-ФЗ требует первичный документ на каждый факт хозяйственной жизни и перечисляет обязательные реквизиты, а форму утверждает руководитель.
На практике цеха берут один из трех вариантов:
- Приходный ордер М-4 — когда отходы принимает отдельный склад с кладовщиком.
- Накладную на внутреннее перемещение — когда отходы переходят из цеха на склад внутри одной организации.
- Собственный акт об образовании отходов — когда склада как подразделения нет, а мастер сам и режет, и хранит.
В любом документе укажите заказ или раскрой, из которого получены отходы, наименование и размеры, количество в штуках, метрах или килограммах, цену и способ оценки. Без ссылки на заказ через месяц не понять, из какого материала остались эти куски и почему у них такая цена.
Когда обрезки берут в новый заказ, их списывают как обычный материал по цене оприходования: требованием-накладной М-11 или по лимитно-заборной карте. Если отходы продаете, отгрузку оформляют обычной товарной накладной. Если выбрасываете, составьте акт на списание с причиной.
Отходы из давальческого материала
Если вы перерабатываете материал заказчика, отходы по умолчанию принадлежат ему. Их судьбу решает договор: вернуть заказчику, оставить у переработчика с уменьшением цены работы или утилизировать. Свой учет на такие отходы не переносите. Как показать их в отчете заказчику, разобрано в статье об отчете переработчика, а всю схему работы с чужим материалом — в обзоре учета давальческого сырья.
Чеклист после каждого раскроя
- Баланс по количеству сошелся: списано = в изделиях + возвратные отходы + безвозвратные потери.
- Отделены деловые обрезки, которые пойдут в работу, от обрези на продажу или вывоз.
- Каждая стопка или мешок подписаны: материал, размеры, заказ, дата.
- Оценка взята из учетной политики, а не придумана на месте.
- Отходы оприходованы документом со ссылкой на заказ.
- Стоимость отходов вычтена из материальных расходов заказа.
- Обрезки видны в остатках, чтобы технолог взял их в следующий раскрой раньше целого листа.
Что сделать на этой неделе
Возьмите последний крупный заказ и разберите один раскрой по схеме выше: сколько списали, сколько ушло в изделия, что осталось на стеллаже. Если разница больше нескольких процентов, отходы уже влияют на вашу себестоимость продукции, и их стоит учитывать по правилам.
Если хотите вести материалы и обрезки в одной таблице остатков, попробуйте Золотенков МРП бесплатно.