Материальный отчет: как заполнить в небольшом цехе
Последний день месяца. Хозяйка мыловарни просит кладовщицу назвать, сколько глицериновой основы осталось на складе. Та открывает тетрадь: 14 записей о выдаче в цех, две накладные поставщика и мешок, который вскрыли «на пробу». Через час получается 27 кг. Взвешивание показывает 25.
Материальный отчет нужен ровно для этого момента. Он собирает за месяц приход и расход по каждому материалу и выводит остаток, который потом сверяют с полкой. Ниже разберем, кто его сдает, есть ли обязательный бланк, какие графы в нем нужны, и заполним отчет мыловарни за сентябрь так, чтобы все числа сошлись.
Числа в примере условные. Статья про организацию учета в цехе. Учетную политику и формы документов сверяйте со своим бухгалтером.
Что такое материальный отчет и кто его сдает
Материальный отчет (его еще называют отчетом о движении материалов) — это сводка движения материалов за период у одного материально ответственного лица. По каждой позиции в нем четыре числа: остаток на начало, приход, расход и остаток на конец. Последнее число считают по формуле, потом проверяют пересчетом.
Сдает отчет МОЛ, материально ответственное лицо. В цехе это кладовщик, заведующий складом или мастер участка, за которым закреплены материалы. С такими работниками заключают договор о полной индивидуальной материальной ответственности, это разрешает статья 244 Трудового кодекса1. Отчет показывает, за какие ценности работник отвечает на конец месяца.
Обычный период — календарный месяц. Отчет сдают в бухгалтерию в первые дни следующего месяца, к нему подкалывают все приходные и расходные документы. Бухгалтер сверяет каждую строку с документами, расписывается и проводит списание материалов в производство.
В небольшом цехе часто нет ни бухгалтера в штате, ни отдельного склада. Хозяйка сама принимает сырье, сама выдает его в работу и раз в месяц садится сводить тетрадь. Приход из накладных, расход из записей «взяли 3 кг основы», остаток в столбик на калькуляторе. Один пропущенный лист, и разница вылезает только при пересчете. Если остаток должен считаться сам, помогает программа, где можно видеть остаток каждого материала без сведения в конце месяца: каждый приход и каждая выдача сразу меняют число на складе.
Есть ли унифицированная форма материального отчета
Сначала факты, потом наша рекомендация.
Факт первый. В альбоме унифицированных форм по учету материалов, который утвержден постановлением Госкомстата России от 30.10.1997 № 71а, отдельного бланка «материальный отчет» нет2. Там есть приходный ордер М-4, требование-накладная М-11, лимитно-заборная карта М-8 и карточка учета М-17. Материальный отчет складывается из этих документов, своей утвержденной формы у него нет.
Факт второй. Формы первичных учетных документов утверждает руководитель организации по представлению того, кто ведет бухгалтерский учет. Так сказано в части 4 статьи 9 закона № 402-ФЗ «О бухгалтерском учете»3. С 1 января 2013 года формы из альбомов унифицированных форм не обязательны, это подтвердил Минфин России в информации № ПЗ-10/20124.
Факт третий. Обязательны реквизиты, их список дан в части 2 той же статьи 9. Это название документа, дата, название организации, содержание операции, количество с единицами измерения, должности, подписи и расшифровки подписей ответственных лиц3.
Наша рекомендация. Утвердите одну форму отчета приложением к учетной политике и не меняйте ее каждый месяц. Таблица ниже уже содержит все обязательные реквизиты. Лишние графы можно не заполнять. Новую позицию добавляют строкой.
Графы отчета и образец заполнения
Отчет делится на шапку и таблицу. Шапка заполняется один раз за период, таблица растет по числу материалов.
Шапка отчета:
- название организации или ИП;
- «Материальный отчет за сентябрь 2026 г.» и номер отчета;
- склад или участок, например «склад сырья, цех мыловарения»;
- должность, фамилия и инициалы МОЛ.
Графы таблицы:
- Наименование, код, единица измерения. Одна строка — один материал. Основа глицериновая и основа прозрачная идут двумя строками.
- Цена за единицу. Учетная цена, по которой материал числится. В маленьком цехе это цена последней закупки или средняя.
- Остаток на начало. Берется из остатка на конец прошлого отчета. Других источников у этого числа нет.
- Приход. Все поступления за месяц. Основание: накладная поставщика ТОРГ-12 или УПД и приходный ордер М-4, а при возврате из цеха — накладная на внутреннее перемещение.
- Расход. Все выбытия. Основание: требование-накладная М-11, лимитно-заборная карта М-8 и акт на списание материалов при порче.
- Остаток на конец. Начало плюс приход минус расход. Сумму считают по каждой строке и итогом.
Каждое число в графах «Приход» и «Расход» ссылается на конкретный документ. Если документа нет, нет и строки: это главное правило, на котором держится сверка.
Вот заполненная таблица мыловарни за сентябрь 2026 года.
| Материал | Ед. | Цена, ₽ | Остаток на 01.09 | Приход | Расход | Остаток на 30.09 |
|---|---|---|---|---|---|---|
| Основа мыльная глицериновая | кг | 320 | 40 / 12 800 ₽ | 100 / 32 000 ₽ | 115 / 36 800 ₽ | 25 / 8 000 ₽ |
| Масло ши нерафинированное | кг | 1 200 | 6 / 7 200 ₽ | 10 / 12 000 ₽ | 12 / 14 400 ₽ | 4 / 4 800 ₽ |
| Масло эфирное лаванды | мл | 9 | 500 / 4 500 ₽ | 1 000 / 9 000 ₽ | 1 180 / 10 620 ₽ | 320 / 2 880 ₽ |
| Коробка крафт 100 г | шт | 18 | 300 / 5 400 ₽ | 1 000 / 18 000 ₽ | 1 150 / 20 700 ₽ | 150 / 2 700 ₽ |
| Итого | 29 900 ₽ | 71 000 ₽ | 82 520 ₽ | 18 380 ₽ |
Проверка итога: 29 900 + 71 000 − 82 520 = 18 380 ₽. Внизу отчета две подписи. Первая — «Отчет составил: кладовщик, подпись, расшифровка». Вторая — «Отчет проверил: бухгалтер, подпись, дата».
Как заполнить отчет: пошаговый пример мыловарни
Мыловарня выпускает бруски по 100 г. В сентябре сварили 1 150 брусков. На брусок по рецепту уходит 100 г глицериновой основы, 10 г масла ши, 1 мл эфирного масла и одна коробка. Дальше заполняем отчет по шагам.
Шаг 1. Перенести остаток на начало. Берем графу «Остаток на 31.08» из августовского отчета: основа 40 кг, ши 6 кг, лаванда 500 мл, коробки 300 шт. Ничего не пересчитываем заново. Если в августе была инвентаризация, остаток берется уже после ее результатов.
Шаг 2. Собрать приход. В сентябре пришли две поставки. 8 сентября по УПД поставщика приняли 100 кг основы и 10 кг масла ши, оформили приходный ордер. 15 сентября пришли 1 000 мл лавандового масла и 1 000 коробок. Приход по каждой строке — сумма поступлений из этих документов.
Шаг 3. Собрать расход в производство. За месяц кладовщица выписала 12 требований-накладных на варку. Складываем выдачи по каждому материалу: основа 115 кг, ши 12 кг, лаванда 1 150 мл, коробки 1 150 шт. Числа совпадают с рецептом: 1 150 брусков × 100 г = 115 кг основы, × 10 г = 11,5 кг ши. Полкило ши сверху ушло на пробную варку, она записана отдельным требованием.
Шаг 4. Добавить прочее выбытие. 22 сентября разбили флакон лаванды на 30 мл. Его списали актом на списание, комиссия из двух человек подписала акт в тот же день. В графу «Расход» по лаванде идет 1 150 + 30 = 1 180 мл.
Шаг 5. Вывести остаток. По каждой строке: основа 40 + 100 − 115 = 25 кг, ши 6 + 10 − 12 = 4 кг, лаванда 500 + 1 000 − 1 180 = 320 мл, коробки 300 + 1 000 − 1 150 = 150 шт. Умножаем на цену и проверяем итог.
Шаг 6. Подписать и подколоть документы. К отчету идут 2 УПД, 2 приходных ордера, 12 требований и 1 акт. Всего 17 документов. Бухгалтер пройдет их по одному и сверит с графами.
Цифры сошлись на бумаге. Осталось узнать, сходятся ли они с полкой.
Сверка с остатками и типовые ошибки
Остаток в отчете — это расчет. Правду показывает пересчет. Инвентаризация активов прямо предусмотрена статьей 11 закона № 402-ФЗ5. Для мелкого цеха удобно пересчитывать хотя бы три самые дорогие позиции в последний день каждого месяца. Как оформить полный пересчет, разобрано в статье про инвентаризационную опись ИНВ-3.
30 сентября мыловарня взвесила основу (25 кг), масло ши (4 кг), пересчитала коробки (150 шт) и флаконы лаванды. Лаванды оказалось 300 мл вместо 320. Разница 20 мл, это 180 ₽. Причину нашли за 10 минут: две пробные варки в середине месяца взяли масло без требования. Недостачу оформили актом и добавили в отчет строкой расхода. Остаток лаванды на 30.09 стал 300 мл, итог отчета — 18 200 ₽. С октября пробные варки записывают требованием, как обычные.
Чеклист сверки перед сдачей отчета:
- Остаток на начало равен остатку на конец прошлого отчета, строка в строку.
- У каждого прихода есть накладная поставщика и приходный ордер с той же датой и количеством.
- У каждой выдачи в цех есть требование или запись в лимитно-заборной карте.
- Расход по главным материалам бьется с выпуском: число изделий × норма по рецепту.
- Порча, брак и пробы списаны актами, а не спрятаны в общий расход.
- Единицы измерения не перепутаны: в одной строке везде килограммы или везде граммы.
- Минусового остатка нет ни в одной строке. Минус значит, что выдачу записали раньше прихода или приход потеряли.
- Пересчет полки совпал с остатком на конец. Расхождение оформлено актом с объяснением причины.
Типовые ошибки повторяются из месяца в месяц. Первая — расход «по памяти» в конце месяца вместо записи в день выдачи. Вторая — одна строка «масла» на три разных масла, тогда остаток нельзя сверить ни с одной бутылкой. Третья — приход по счету поставщика, когда товар еще не приехал. Четвертая — пересчет раз в год: за 12 месяцев мелкие расхождения складываются в сумму, которую уже не объяснить.
Как вести учет без ручного сведения в конце месяца
Шаги 2–5 из примера — это сложение и вычитание по документам. Если каждый документ сразу меняет остаток, сводить в конце месяца нечего: отчет превращается в выгрузку.
В Золотенков МРП так устроен экран остатков материалов. Приемка закупки увеличивает остаток в день поступления. Выпуск по производственному заказу списывает материалы по рецепту изделия: сварили 100 брусков — с остатка ушло 10 кг основы. Порчу и пересчет проводят корректировкой склада с причиной.
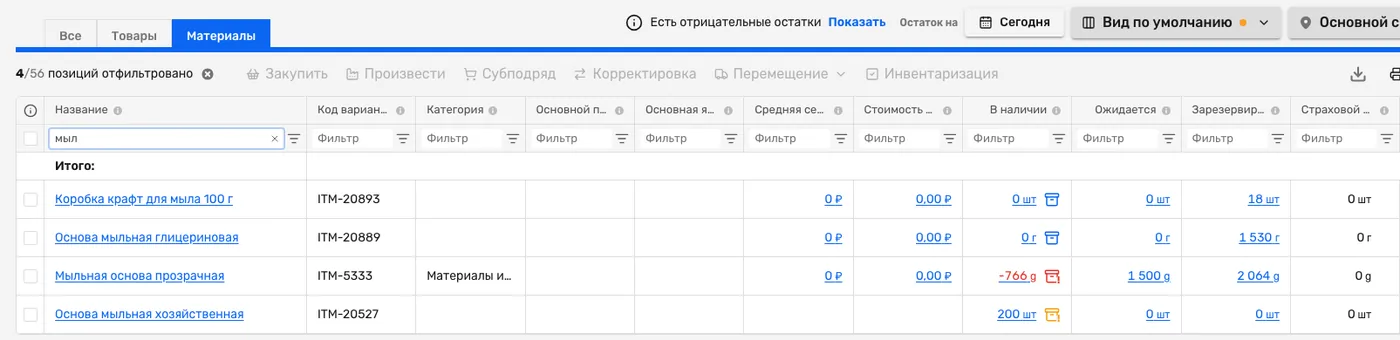
Кадр из тестовой учетной записи. По каждому материалу видно, сколько лежит на складе, сколько едет от поставщика и сколько уже зарезервировано под заказы. Минус в колонке «В наличии» подсвечен красным, его видно в день ошибки. Переключатель «Остаток на» показывает остаток на любую прошлую дату, например на 1 сентября. Пересчитывать тетрадь ради остатка на начало месяца не нужно.
Щелчок по числу в колонке «В наличии» открывает историю движений по материалу. В ней дата, документ-основание, приход или расход и остаток после каждой операции. Историю можно отфильтровать по датам за месяц и выгрузить в CSV. Это те же графы, что в материальном отчете, только собранные автоматически. Готовой печатной формы с названием «Материальный отчет» в программе нет. Если бухгалтер просит бумагу, выгрузку оформляют по форме из учетной политики.
Если сегодня отчет собирается из тетради, начните с малого. Внесите в программу остаток трех самых дорогих материалов на 1-е число и проводите через нее каждую поставку и выдачу. Через месяц сравните остаток на экране с пересчетом полки и с тетрадью. Так станет видно, где теряются граммы. Сравнить таблицу с карточкой учета по одной позиции поможет статья про карточку учета материалов М-17.
Источники к статье
-
Трудовой кодекс РФ, статья 244 — письменные договоры о полной индивидуальной или коллективной материальной ответственности с работниками, которые обслуживают денежные или товарные ценности: consultant.ru
-
Постановление Госкомстата России от 30.10.1997 № 71а «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты, основных средств и нематериальных активов, материалов, малоценных и быстроизнашивающихся предметов, работ в капитальном строительстве»: consultant.ru
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», статья 9 — первичные учетные документы, обязательные реквизиты, утверждение форм руководителем: legalacts.ru
-
Информация Минфина России от 04.12.2012 № ПЗ-10/2012 «О вступлении в силу с 1 января 2013 г. Федерального закона от 6 декабря 2011 г. № 402-ФЗ „О бухгалтерском учете“»: minfin.gov.ru
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», статья 11 — инвентаризация активов и обязательств: legalacts.ru
Частые вопросы
Кто подписывает материальный отчет?
Какой срок сдачи материального отчета?
Нужен ли материальный отчет ИП на УСН?
Сколько хранить материальные отчеты?
Есть ли унифицированная форма материального отчета?
Читайте также