Товарная накладная ТОРГ-12: образец 2026 и когда ее заменяет УПД
Мыловарня отгрузила магазину партию из 240 кусков мыла четырех видов. Менеджер собрал накладную в Word: скопировал позиции из заказа, руками пересчитал сумму, отправил водителя. Через две недели магазин прислал претензию: в накладной стоит 60 кусков лавандового, привезли 48. Кладовщик уверен, что отгрузил 48. В заказе тоже 48. В накладной — 60, потому что позицию скопировали из прошлой отгрузки и забыли поправить количество.
Спор стоил 12 кусков товара и трех дней переписки. Причина одна: документ собирали заново вместо того, чтобы взять данные из заказа.
Обязательна ли ТОРГ-12 в 2026 году
Здесь важно развести две вещи, которые в статьях обычно слиты в одну.
Норма говорит. Форма ТОРГ-12 «Товарная накладная», код по ОКУД 0330212, утверждена постановлением Госкомстата России от 25.12.1998 № 132 вместе с остальными формами по учету торговых операций1. Каждый факт хозяйственной жизни оформляется первичным учетным документом — часть 1 статьи 9 Федерального закона от 06.12.2011 № 402-ФЗ2. Отгрузка товара покупателю — такой факт.
На практике это значит. Оформить отгрузку документом обязательно. Применять именно бланк ТОРГ-12 — нет. Формы первичных документов утверждает руководитель организации (ч. 4 ст. 9 закона № 402-ФЗ), а Минфин России в информации от 04.12.2012 № ПЗ-10/2012 сказал прямо: с 1 января 2013 года формы из альбомов унифицированных форм не являются обязательными к применению3.
Почему тогда ТОРГ-12 живет до сих пор. Ее знают все. Бухгалтерия покупателя примет ее без вопросов, а свой бланк придется объяснять каждому контрагенту.
Обязателен не бланк, а реквизиты. Их семь, список закрытый — часть 2 статьи 9 закона № 402-ФЗ2:
- наименование документа;
- дата составления;
- наименование экономического субъекта, составившего документ;
- содержание факта хозяйственной жизни;
- величина натурального или денежного измерения с единицей измерения;
- должности лиц, совершивших сделку и ответственных за оформление;
- подписи этих лиц с фамилиями и инициалами.
Нет любого из семи — документ перестает быть первичным. Расходы по нему покупатель не подтвердит: пункт 1 статьи 252 НК РФ требует документального подтверждения4.
Как заполнить ТОРГ-12: разбор по графам
Бланк делится на шапку, табличную часть и подвал. Ошибки собираются в трех местах.
| Графа | Что писать | Типичная ошибка |
|---|---|---|
| Грузоотправитель | Название, адрес, телефон, банковские реквизиты того, кто физически отгружает | Ставят продавца, хотя товар едет со склада ответственного хранения |
| Грузополучатель | Тот, кто фактически принимает товар, с адресом склада | Ставят юридический адрес покупателя вместо адреса приемки |
| Поставщик и Плательщик | Стороны договора: кто продает и кто платит | Путают с грузоотправителем, когда плательщик и получатель разные |
| Основание | Договор с номером и датой, счет, спецификация | Оставляют пустым — тогда передача выглядит как безвозмездная |
| Транспортная накладная | Номер и дата ТН, если товар везет перевозчик | Заполняют при самовывозе, где перевозки нет |
| Графа 2 «Код» | Ваш внутренний артикул позиции | Пишут код ОКПД2 или штрихкод — покупатель их не сверит |
| Графа 3—4 «Единица измерения» | Наименование и код по ОКЕИ: штука — 796, килограмм — 166 | Пишут «уп.» без расшифровки, что в упаковке |
| Графа 5 «Вид упаковки» | Короб, паллета, мешок | Оставляют пустым при отгрузке коробами и теряют повод для пересчета мест |
| Графы 6—7 «Количество» | Мест и штук в одном месте | Дублируют общее количество в обе графы |
| Графа 9 «Масса брутто» | Вес с упаковкой | Ставят нетто, и перевозчик считает недогруз |
| Графа 11 «Цена» | Цена за единицу без НДС | Ставят цену с НДС, и итог перестает биться со счетом-фактурой |
| Графы 13—14 «НДС» | Ставка и сумма налога по каждой позиции | Ставят одну ставку на всю накладную при разных ставках у товаров |
| Графа 15 «Сумма с НДС» | Итог по строке | Считают от округленной цены, получают расхождение в копейках |
| Всего мест, масса | Количество мест прописью и общая масса | Заполняют цифрами — приемка по местам ломается |
| Приложение | Число листов приложений: спецификация, сертификаты | Забывают, когда к накладной идут паспорта качества |
Копеечное расхождение в графе 15 — не мелочь. Если сумма в накладной не сходится со счетом-фактурой, покупатель просит переделать оба документа, и отгрузка зависает.
Отдельная развилка — как вы собираете табличную часть. Пока позиций пять, годится Word. Когда в заказе двадцать позиций, три ставки НДС и частичная отгрузка, ручной перенос строк начинает давать ровно ту ошибку, с которой началась статья. Учетная система решает это иначе: строки отгрузки берутся из строк заказа, а не набираются заново, поэтому расхождение между «что продали» и «что написали» становится невозможным. В Золотенков МРП это отдельный шаг — перенести позиции из заказа покупателя в отгрузку и списать остатки со склада; печати бланка ТОРГ-12 в модуле нет, зато из события «Отгружено» скачивается PDF универсального передаточного документа со статусом 2 — для отгрузок без НДС; отгрузку с НДС он не берет, потому что ей нужен статус 1, а его форма не создается. Список заказов при этом выгружается в CSV, построчного состава отгрузки в выгрузке нет.
Образец заполнения для малого производства
Сквозной пример. Мыловарня ООО «Тихая гавань» отгружает магазину ИП Соколовой партию по договору поставки № 14 от 12.01.2026.
Шапка:
- Грузоотправитель: ООО «Тихая гавань», г. Тверь, ул. Заводская, 7, склад готовой продукции.
- Грузополучатель: ИП Соколова А. В., г. Тверь, пр-т Победы, 40, магазин.
- Поставщик: ООО «Тихая гавань». Плательщик: ИП Соколова А. В.
- Основание: договор поставки № 14 от 12.01.2026.
- Номер и дата документа: № 128 от 08.09.2026.
Табличная часть:
| № | Товар | Ед. (ОКЕИ) | Мест | Кол-во | Цена | Сумма без НДС | НДС 20% | Всего |
|---|---|---|---|---|---|---|---|---|
| 1 | Мыло лавандовое 100 г | шт. (796) | 4 | 48 | 190,00 | 9 120,00 | 1 824,00 | 10 944,00 |
| 2 | Мыло хвойное 100 г | шт. (796) | 5 | 60 | 190,00 | 11 400,00 | 2 280,00 | 13 680,00 |
| 3 | Мыло облепиховое 100 г | шт. (796) | 6 | 72 | 205,00 | 14 760,00 | 2 952,00 | 17 712,00 |
| 4 | Набор «Три аромата» | шт. (796) | 5 | 60 | 540,00 | 32 400,00 | 6 480,00 | 38 880,00 |
Итого: 20 мест, 240 штук, 67 680,00 без НДС, НДС 13 536,00, всего 81 216,00. Масса брутто 46,4 кг, нетто 41,2 кг. Всего мест прописью — двадцать.
Подвал: отпуск разрешил директор Крылов И. С., отпуск произвел кладовщик Гаврилова М. П., дата отпуска 08.09.2026. Со стороны покупателя — подпись по доверенности.
Набор «Три аромата» — комплект из трех кусков. В накладной он идет одной строкой по цене набора, а со склада списываются три позиции состава. Если этой связи в учете нет, остатки по кускам поедут после первой же отгрузки наборов. Как это устроено внутри партии, разбираем в статье про партионный учет.
Кто подписывает и сколько экземпляров
Экземпляра два. Первый остается у продавца — по нему товар списывается со склада. Второй уходит покупателю — по нему товар приходуется1.
Со стороны продавца подписей три роли: кто разрешил отпуск, кто отпустил груз, кто оформил документ. Один человек может закрывать все три, если это его обязанности по приказу.
Со стороны покупателя подписывает либо руководитель, либо работник по доверенности. Доверенность предъявляется на приемке, ее номер и дата вписываются в строку «По доверенности №». Типовые формы М-2 и М-2а утверждены постановлением Госкомстата России от 30.10.1997 № 71а5, но обязательными не являются с 2013 года по той же логике, что и сама ТОРГ-12. Доверенность в свободной форме по главе 10 Гражданского кодекса работает так же.
Совет из споров: не отдавайте товар водителю по доверенности от перевозчика. Она подтверждает право везти, а не право принять товар от имени покупателя. Приемка идет на складе покупателя, и накладную подписывает его сотрудник.
Печать — не обязательный реквизит. Ее нет в перечне части 2 статьи 9 закона № 402-ФЗ2. Ставьте, если печать у организации есть и договор ее требует.
ТОРГ-12 или УПД: что выбрать
УПД — универсальный передаточный документ, форма рекомендована письмом ФНС России от 21.10.2013 № ММВ-20-3/96@6. Он объединяет первичный документ и счет-фактуру.
| Критерий | ТОРГ-12 | УПД со статусом 1 |
|---|---|---|
| Что заменяет | Только накладную, счет-фактура отдельно | Накладную и счет-фактуру сразу |
| Кому подходит | Продавцам без НДС, где счет-фактура не нужен | Плательщикам НДС |
| Количество документов на отгрузку | Два | Один |
| Основание формы | Постановление Госкомстата № 132 от 25.12.1998 | Письмо ФНС № ММВ-20-3/96@ от 21.10.2013 |
| Электронный формат в 2026 году | Утвержденного формата нет с 01.01.2026 | Приказ ФНС № ЕД-7-26/970@ от 19.12.2023 |
| Риск при ошибке | Правится только накладная | Правится один документ, но затрагивает и вычет НДС |
Есть еще УПД со статусом 2 — без функции счета-фактуры. Он подходит тем, кто НДС не платит, и работает как обычная накладная.
Чего делать нельзя: выставлять на одну отгрузку и накладную, и УПД со статусом 1. Тогда факт продажи задваивается в документах, и покупатель получает два основания на вычет.
С 1 апреля 2026 года форма счета-фактуры изменилась: постановление Правительства РФ от 23.01.2026 № 26 добавило строку 5б для реквизитов авансового счета-фактуры7. Изменение касается и УПД со статусом 1, потому что счет-фактура — его часть. Проверьте, что бухгалтерская программа обновила бланк.
Электронная накладная и ЭДО
Здесь в 2026 году произошло то, о чем большинство статей еще не написало.
Норма говорит. Приказ ФНС России от 30.11.2015 № ММВ-7-10/551@ утверждал формат представления документа о передаче товаров при торговых операциях в электронной форме — по сути, электронную ТОРГ-12. Приказом ФНС России от 20.01.2025 № ЕД-7-26/28@ он признан утратившим силу с 1 января 2026 года8. Действующим остается формат счета-фактуры и документа об отгрузке товаров, включающего счет-фактуру, из приказа ФНС России от 19.12.2023 № ЕД-7-26/970@9.
На практике это значит. Формализованной электронной ТОРГ-12 больше нет. Если вы обмениваетесь документами через оператора ЭДО, отгрузка уходит электронным УПД. Отправить скан или неформализованный файл через оператора по-прежнему можно, но у такого файла нет утвержденного формата, и в ответ на требование налоговой он выгружается не как формализованный документ.
Бумажный бланк ТОРГ-12 при этом никуда не делся. Отменен формат электронного обмена, а не сама форма.
Про соседний документ, который тоже переехал в электронный вид, — в статье про электронную транспортную накладную.
Что происходит на складе после накладной
Накладная — это точка, в которой товар меняет владельца. В учете за ней стоят четыре события.
Списание остатка. Количество из графы 7 уходит из остатков склада отгрузки. Пока накладная не проведена, товар числится за вами и попадает в инвентаризацию.
Выбор партии. Если товар партионный, списывается конкретная партия, а не абстрактные 48 кусков. От этого зависит себестоимость продажи: партии сентября и июня стоили по-разному.
Срок годности. У мыла, косметики, продуктов и краски отгружать нужно ближайший к истечению остаток. Иначе на складе накапливается хвост, который потом списывается в убыток.
Связь с производственным заказом. Если позицию делали под конкретного покупателя, накладная закрывает цепочку «заказ — производство — отгрузка». Без этой связи менеджер не понимает, что уже уехало, а что еще в цехе.
Ручной учет ломается именно здесь: накладную выписали, а остаток на складе поправить забыли. В Золотенков МРП списание происходит на шаге отгрузки, партия подбирается по ближайшему сроку годности, а остатки видно в разделе склада сразу после проведения.
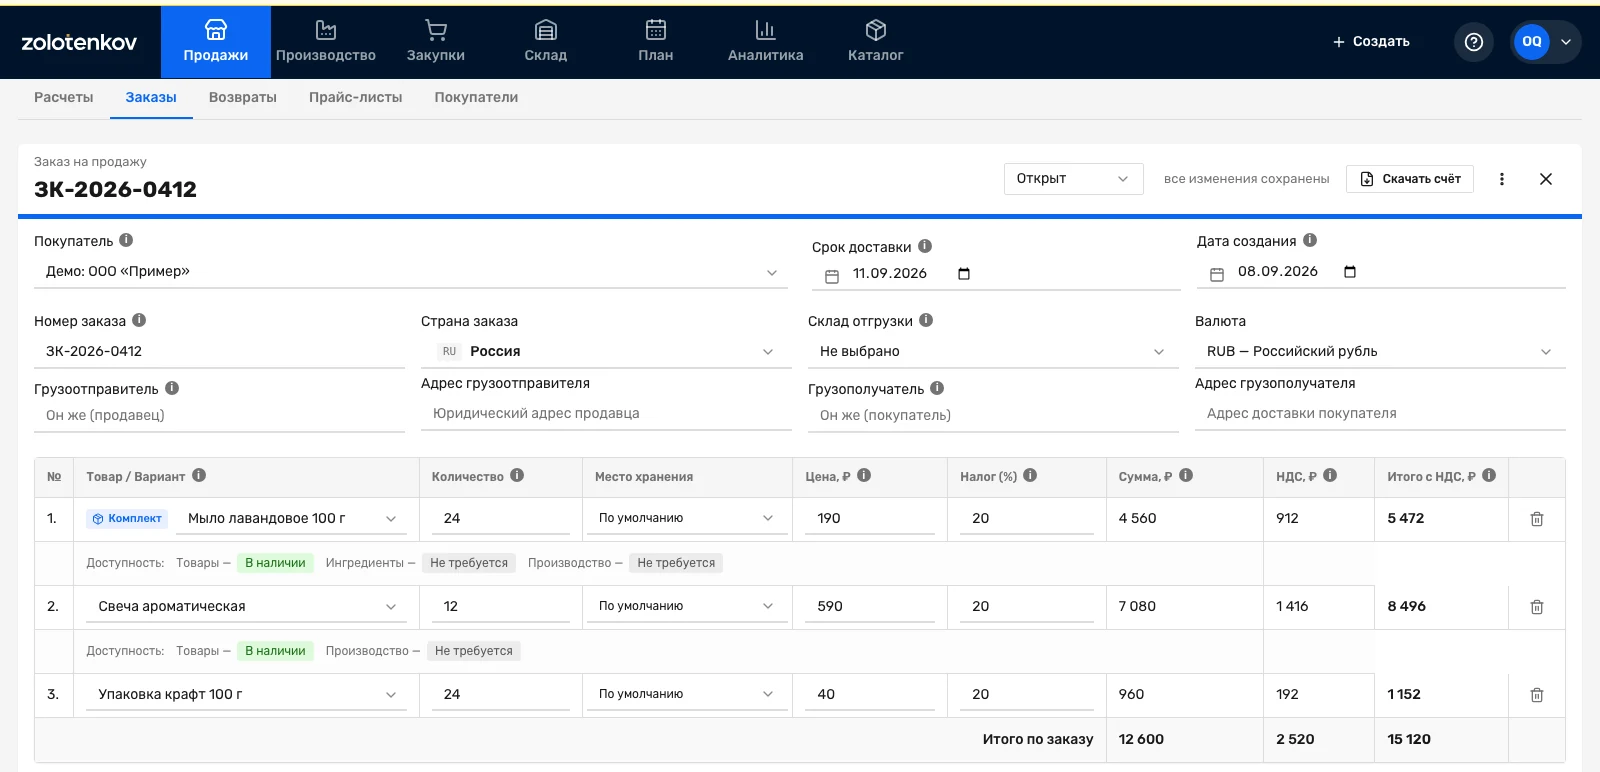
Заказ покупателя в Золотенков МРП: те же строки, которые вручную переносят в бланк ТОРГ-12 — количество, цена, сумма, НДС. Под позициями видно наличие на складе, поэтому после отгрузки остаток списывается сам, вторым действием его править не нужно.
Частые ошибки при заполнении
Чеклист перед тем, как отдать накладную водителю.
- Позиции перенесены из заказа, а не набраны заново.
- Единицы измерения совпадают с карточками товара, коды ОКЕИ проставлены.
- Цены — без НДС, ставка указана по каждой позиции отдельно.
- Итог накладной сходится со счетом-фактурой до копейки.
- Поле «Основание» заполнено: договор с номером и датой.
- Грузоотправитель и грузополучатель — фактические адреса, а не юридические.
- Масса брутто указана с упаковкой, число мест прописью.
- Реквизиты доверенности покупателя вписаны до передачи товара.
- Два экземпляра распечатаны, свой не уехал вместе с грузом.
- Остаток на складе списан в тот же день, что и дата отгрузки.
Самая дорогая ошибка в этом списке — последняя. Расхождение бумаги и склада обнаруживается на инвентаризации, через месяц, когда восстановить историю уже нечем. Как выстроить весь комплект документов вокруг отгрузки, разбирали в материале про первичные документы в крафтовом производстве, а про документ на отпуск материалов на сторону — в статье про накладную М-15.
Источники к статье
-
Унифицированная форма № ТОРГ-12 «Товарная накладная», код по ОКУД 0330212, утверждена постановлением Госкомстата России от 25.12.1998 № 132 «Об утверждении унифицированных форм первичной учетной документации по учету торговых операций»; в указаниях по применению — составление в двух экземплярах, первый остается у продавца как основание списать товар, второй передается покупателю как основание оприходовать: https://www.consultant.ru/document/cons_doc_LAW_21722/ ↩ ↩2
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», статья 9: часть 1 — оформление каждого факта хозяйственной жизни первичным документом, часть 2 — перечень обязательных реквизитов, часть 4 — формы утверждает руководитель: https://legalacts.ru/doc/402_FZ-o-buhgalterskom-uchete/glava-2/statja-9/ ↩ ↩2 ↩3
-
Информация Минфина России от 04.12.2012 № ПЗ-10/2012 «О вступлении в силу с 1 января 2013 г. Федерального закона от 6 декабря 2011 г. № 402-ФЗ „О бухгалтерском учете“»: формы первичных документов из альбомов унифицированных форм не являются обязательными к применению: https://minfin.gov.ru/ru/document?id_4=17608 ↩
-
Налоговый кодекс РФ, часть вторая, пункт 1 статьи 252 — расходы признаются при документальном подтверждении: https://www.zakonrf.info/nk/252/ ↩
-
Постановление Госкомстата России от 30.10.1997 № 71а, которым утверждены типовые межотраслевые формы доверенности М-2 и М-2а: https://www.consultant.ru/document/cons_doc_LAW_17087/ ↩
-
Письмо ФНС России от 21.10.2013 № ММВ-20-3/96@ «Об отсутствии налоговых рисков при применении налогоплательщиками первичного документа, составленного на основе формы счета-фактуры» — рекомендованная форма универсального передаточного документа: https://www.nalog.gov.ru/rn77/about_fts/docs/4599916/ ↩
-
Постановление Правительства РФ от 23.01.2026 № 26 — изменения в постановление Правительства РФ от 26.12.2011 № 1137, новая форма счета-фактуры со строкой 5б применяется с 1 апреля 2026 года: https://www.garant.ru/news/1977006/ ↩
-
Приказ ФНС России от 20.01.2025 № ЕД-7-26/28@ «О признании утратившими силу приказов ФНС России от 30.11.2015 № ММВ-7-10/551@ и от 30.11.2015 № ММВ-7-10/552@», вступает в силу с 1 января 2026 года: https://www.consultant.ru/document/cons_doc_LAW_499812/ ↩
-
Приказ ФНС России от 19.12.2023 № ЕД-7-26/970@ — форматы счета-фактуры и документа об отгрузке товаров (о выполнении работ), включающего в себя счет-фактуру, в электронной форме: https://www.nalog.gov.ru/rn77/about_fts/docs/14414412/ ↩
Частые вопросы
Обязательна ли товарная накладная ТОРГ-12 в 2026 году?
Сколько экземпляров ТОРГ-12 нужно выписать?
Кто подписывает товарную накладную со стороны покупателя?
Что выбрать: ТОРГ-12 или УПД?
Можно ли отправить ТОРГ-12 через ЭДО в 2026 году?
Читайте также