Акт ТОРГ-16: как списать испорченную продукцию и товары
ТОРГ-16 — акт о списании товаров. Им снимают с учета продукцию, которую уже нельзя продать: она испортилась, разбилась, вышла из срока годности или потеряла товарный вид.
Свечная мастерская в сентябре считает остатки. По таблице на складе 47 ароматических свечей в банках. На полке 41 нормальная и 6 оплывших: коробку поставили у батареи. Продавать их нельзя, выбросить без бумаги тоже нельзя. Иначе через квартал никто не объяснит, куда делись 2 708 рублей себестоимости.
Все числа в примерах условные. Статья — про документ, а не про налоги. Формулировки учетной политики и приказов сверяйте со своим бухгалтером.
Что такое ТОРГ-16 и когда производителю она нужна
Форма ТОРГ-16 утверждена постановлением Госкомстата России от 25.12.1998 № 1321. Это альбом форм для торговых операций, поэтому в названии «товары». Производитель пользуется ей не реже магазина: готовая продукция на складе живет по тем же правилам, что и товар на полке. Поэтому акт списания готовой продукции оформляют по той же форме ТОРГ-16.
Когда акт нужен:
- готовая продукция испортилась при хранении: мыло отсырело, свечи оплыли, сыр покрылся посторонней плесенью;
- бой и лом: разбилась банка, треснул флакон, раздавили короб при погрузке;
- истек срок годности у продукции или покупного товара;
- товар потерял товарный вид: выцвел, помялась упаковка, стерлась маркировка;
- покупной товар для перепродажи стал неликвидом и утилизируется.
Готовая продукция и товары в учете — не материалы. Материал идет в производство и становится частью изделия. Готовая продукция уже сделана и ждет покупателя, товар куплен для перепродажи. ФСБУ 5/2019 «Запасы» относит к запасам и то, и другое, и оба вида списываются, когда организация больше не ждет от них выгоды2.
Обычно испорченную продукцию сначала отмечают в тетради кладовщика или в общей таблице. Остаток правит другой человек и в другой день, а при инвентаризации цифра не сходится, и никто не помнит почему. Проще сразу списывать испорченную продукцию с остатков с причиной и датой — тогда бумага и остаток говорят одно и то же.
Обязателен ли бланк ТОРГ-16 в 2026 году
Нет. С 1 января 2013 года унифицированные формы из альбомов Госкомстата не обязательны. Это прямо сказано в информации Минфина России № ПЗ-10/20123. Форму первичного документа утверждает руководитель организации — так в ч. 4 ст. 9 закона № 402-ФЗ «О бухгалтерском учете»4.
Это факт нормы. Дальше интерпретация: небольшому производству проще взять ТОРГ-16 за основу, чем рисовать бланк с нуля. Лишние графы убирают, нужные добавляют, шаблон утверждают приложением к учетной политике. Налоговый инспектор узнает форму с первого взгляда, вопросов меньше.
Свой бланк должен содержать семь обязательных реквизитов из ч. 2 ст. 9 закона № 402-ФЗ:
- Наименование документа.
- Дата составления.
- Наименование организации.
- Содержание факта хозяйственной жизни: что списано и почему.
- Величина в натуральном и денежном измерении.
- Должности ответственных лиц.
- Их подписи с расшифровкой.
Кто подписывает: комиссия и материально ответственное лицо
Списание — решение, а не техническая запись. Поэтому подписей несколько, и каждая значит свое.
Комиссию назначает руководитель приказом. Приказ пишут один раз на год, а не под каждый акт. Типовой состав для мастерской или цеха на 5–30 человек:
| Кто | Что подтверждает подписью |
|---|---|
| Кладовщик или заведующий складом | Товар числился у него и испорчен |
| Технолог или мастер | Продукцию нельзя исправить, переработать или продать со скидкой |
| Бухгалтер | Количество и цена посчитаны верно |
| Руководитель | Утверждает акт и решает, за чей счет убыток |
Материально ответственное лицо в комиссии обычно есть, но председателем его не назначают. Оно отвечает за сохранность товара, и проверять самого себя ему неудобно. Если виновный найден, акт становится основанием для взыскания с него ущерба.
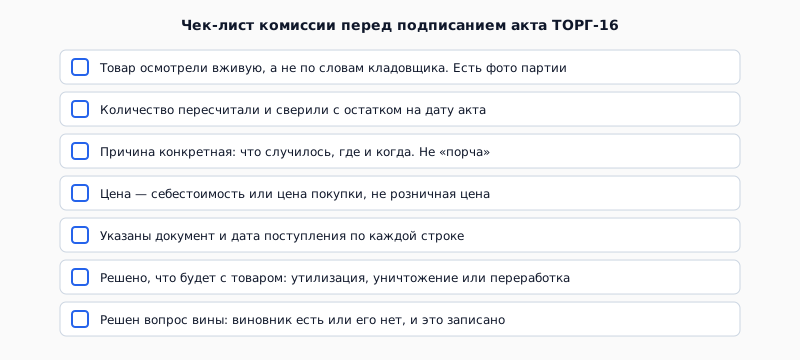
Как заполнить ТОРГ-16: разбор по графам
Шапка акта: организация и подразделение, код по ОКПО, основание (номер и дата приказа о комиссии), номер и дата акта, гриф «Утверждаю» с подписью руководителя. Табличная часть — по строке на каждую позицию.
| Графа | Что писать | Частая ошибка |
|---|---|---|
| Дата поступления | Когда товар пришел на склад: дата выпуска партии или покупки | Ставят дату акта, и срок хранения не проверить |
| Документ поступления | Накладная на передачу готовой продукции, ТОРГ-12 или УПД | Пропускают, и строку не связать с партией |
| Причина списания | Код и конкретное описание: «деформация, хранение у батареи» | «Порча» без подробностей |
| Наименование товара и код | Как в номенклатуре, с артикулом | «Свечи» — какие, из какой партии? |
| Единица измерения | Та, в которой ведется учет | Учет в штуках, списание в коробах |
| Количество | Фактически испорченное, пересчитанное комиссией | Берут цифру со слов кладовщика |
| Цена | Себестоимость продукции или цена покупки товара | Розничная цена с сайта |
| Сумма | Количество, умноженное на цену | Считают вручную и ошибаются |
После таблицы идут итог прописью, заключение комиссии, решение руководителя и подписи. Отдельной строкой стоит, что делать с товаром дальше: утилизировать, уничтожить или передать на переработку.
Причина — самая слабая графа в большинстве актов. «Испорчено» ничего не объясняет. «Оплыли из-за хранения у батареи отопления, склад № 2, стеллаж 4» объясняет все. Там же видно, что надо поменять, чтобы это не повторилось.
Образец заполнения на сквозном примере
ООО «Теплый воск» — свечная мастерская на 6 человек. Свечи отливают сами, ароматические диффузоры докупают у поставщика для комплектов. В начале октября комиссия нашла на складе три проблемы:
- 6 ароматических свечей в банках оплыли: коробку поставили у батареи;
- 14 формовых свечей «Шишка» сколоты: короб упал со стеллажа;
- у 9 покупных диффузоров истек срок годности 24 месяца.
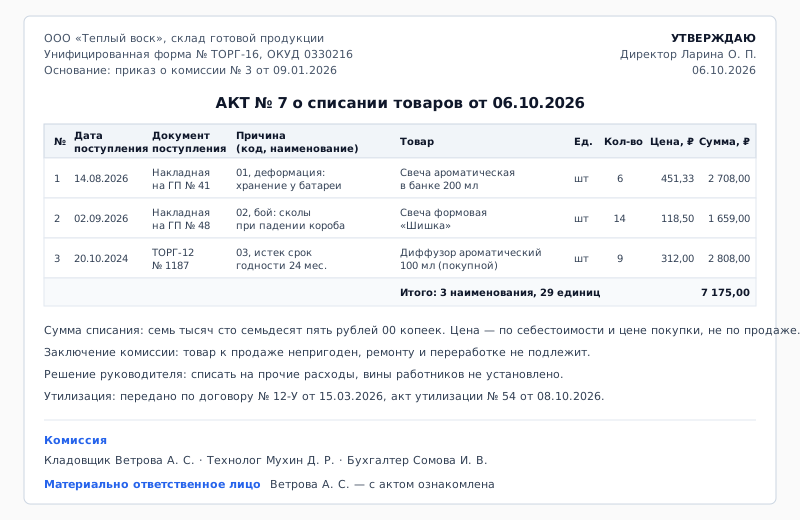
Цены в акте — себестоимость, а не цена продажи. Свеча в банке продается за 1 290 рублей, себестоимость — 451,33 рубля. Списание по цене продажи дало бы 7 740 рублей вместо 2 708 только по первой строке. Такой убыток выдуман: выручки не было, и терять ее нечего.
Бой формовых свечей можно было сначала зафиксировать актом ТОРГ-15 в день падения короба. Но если комиссия собралась быстро и сразу решила списывать, хватает одного акта ТОРГ-16.
ТОРГ-16, акт на списание материалов или акт о браке: что когда
Три документа похожи: везде комиссия, причина и сумма. Различаются они тем, что списывают и на каком этапе.
| Вопрос | ТОРГ-16 | Акт на списание материалов | Акт о браке |
|---|---|---|---|
| Что списывают | Готовую продукцию и покупные товары | Сырье и материалы | Изделия, испорченные в процессе производства |
| Когда | После приемки на склад | При расходе в производство или порче на складе | Во время выпуска или на контроле качества |
| Типовая причина | Порча при хранении, бой, истек срок, потеря вида | Расход по заказу, порча, недостача | Нарушение технологии, дефект сырья |
| Куда идет сумма | В прочие расходы или на виновного | В себестоимость заказа или в прочие расходы | В потери от брака, на виновного или поставщика |
Простой ориентир: если продукцию уже приняли на склад накладной на внутреннее перемещение и она испортилась там — это ТОРГ-16. Если дефект нашли до сдачи на склад — это акт о браке. Если испортилась ткань, воск или основа до производства — это акт на списание материалов.
Отдельный случай — естественная убыль. Сыр и вяленое мясо теряют вес при хранении, и это не порча. Ее списывают по нормам естественной убыли, а не актом ТОРГ-16. Подробнее — в разборе про усушку и себестоимость.
Как списание выглядит в учетной системе
Вручную все устроено так. Комиссия подписала акт, кладовщик вычеркнул строку в тетради, а таблицу остатков исправили через неделю. Или не исправили. В таблице опять 47 свечей, а продать можно 41.
В Золотенков МРП списание оформляется корректировкой склада. В документе название, дата и причина. В таблице позиция и количество со знаком минус. Цену система подставляет сама — среднюю себестоимость остатка — и сразу считает сумму списания.
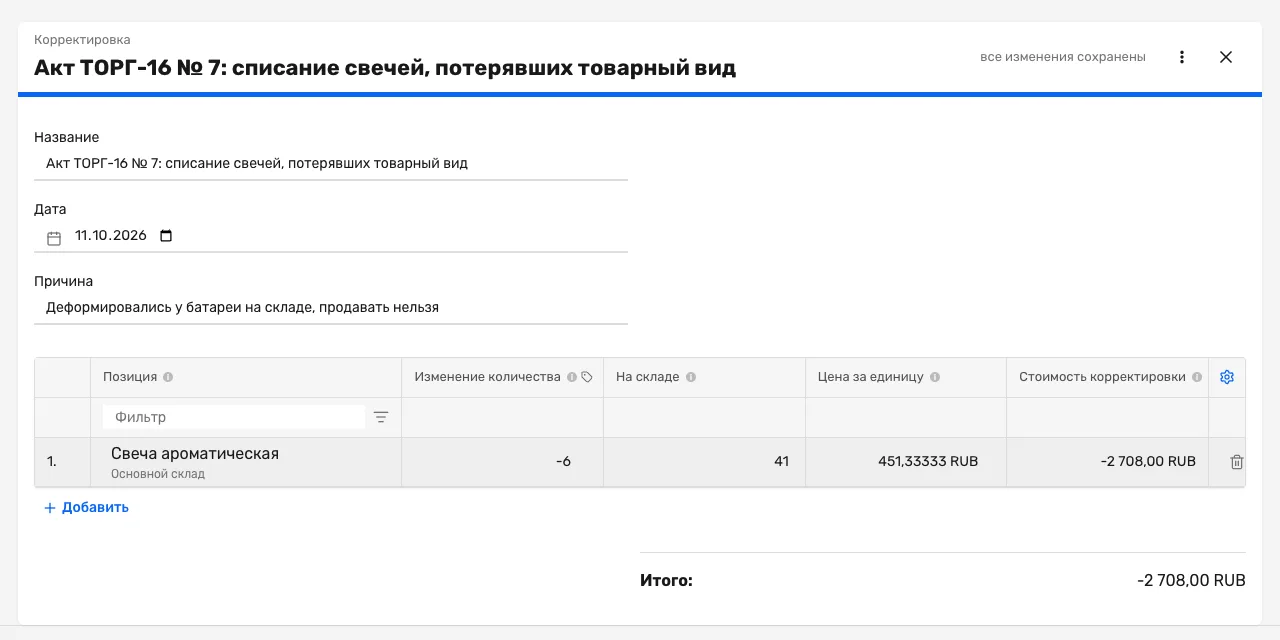
Корректировка повторяет бумажный акт: номер в названии, дата, причина, позиция. Колонка «На складе» показывает остаток после списания — 41 свеча вместо 47. Цена — средняя себестоимость, а не цена продажи, поэтому сумма в учете совпадает с суммой в акте.
Остаток меняется в момент сохранения документа. Корректировка остается в списке документов склада с датой и причиной, и через полгода видно, почему остаток уменьшился. Печатную форму ТОРГ-16 при этом готовят отдельно: подписи комиссии живут на бумаге или в электронном документообороте.
Ошибки при списании, которые дороже остальных
Списание без причины. «Порча, 7 175 рублей». Налоговая не увидит связи с деятельностью, а вы не увидите, что склад у батареи стоит денег каждый месяц.
Цена продажи вместо себестоимости. Убыток в учете раздувается в два-три раза. Отчет о прибыли за месяц врет, а у инспектора появляется вопрос, откуда такие расходы.
Акт без утилизации. Товар списали, но он лежит в подсобке. Потом его раздают знакомым или продают со скидкой «как есть». На бумаге товара нет, а выручка от него есть — и это уже не учетная ошибка.
Списание по итогам инвентаризации без акта. Недостача — не порча. Если товара просто нет, это оформляется инвентаризационной описью ИНВ-3 и сличительной ведомостью, а не ТОРГ-16. Сверить факт и учет помогает инвентаризация в системе.
Дата задним числом. Свечи оплыли в августе, а акт составили в октябре. Два месяца испорченный товар числился годным, и все отчеты за это время неверны.
Про налоги коротко. Расход должен быть экономически обоснован и подтвержден документами (ст. 252 НК РФ)5. Нужно ли восстанавливать НДС по списанному товару, Минфин и суды решали по-разному. Акт ТОРГ-16 с конкретной причиной и документ об утилизации — минимум, без которого этот разговор лучше не начинать.
Что сделать на этой неделе
Четыре шага, каждый меньше часа.
- Проверить, есть ли приказ о комиссии по списанию на 2026 год. Нет — издать: три человека, должности, срок действия.
- Утвердить бланк акта приложением к учетной политике. ТОРГ-16 за основу, графа «причина» обязательна.
- Пройти склад готовой продукции и найти все, что лежит отдельно «на списание». Каждая коробка — либо в акт, либо обратно в продажу.
- Договориться с утилизатором или определить порядок уничтожения. Без этого акт не закрывает историю до конца.
Как ведут первичные документы на отгрузку, разобрано отдельно. Для остатков общая логика одна: бумага и остаток должны говорить одно и то же.
Источники к статье
-
Постановление Госкомстата России от 25.12.1998 № 132 «Об утверждении унифицированных форм первичной учетной документации по учету торговых операций», форма № ТОРГ-16 «Акт о списании товаров». ↩
-
Федеральный стандарт бухгалтерского учета ФСБУ 5/2019 «Запасы», утвержден приказом Минфина России от 15.11.2019 № 180н, п. 3. ↩
-
Информация Минфина России от 04.12.2012 № ПЗ-10/2012 «О вступлении в силу с 1 января 2013 г. Федерального закона от 6 декабря 2011 г. № 402-ФЗ “О бухгалтерском учете”». ↩
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», ст. 9 «Первичные учетные документы». ↩
-
Налоговый кодекс Российской Федерации, часть вторая, ст. 252 «Расходы. Группировка расходов». ↩