Накладная МХ-18: как оформить сдачу выпуска из цеха на склад
Вечер пятницы, кондитерский цех закрывает смену. 180 банок карамели уезжают на стеллаж склада, кладовщик принимает их «на глаз», мастер помечает выпуск в тетради. Через месяц инвентаризация насчитывает 164 банки, и спор «цех недодал или склад потерял» решается по памяти — документов о сдаче нет.
Документ, который закрывает этот спор, — накладная на передачу готовой продукции в места хранения, унифицированная форма № МХ-18. Дальше: когда ее составляют, обязателен ли бланк в 2026 году, разбор реквизитов построчно, отличия от М-11, МХ-1 и ТОРГ-12, что происходит в учете в момент сдачи и пять ошибок, которые дороже остальных.
Все числа в примерах условные. Статья — про организацию учета. Формулировки учетной политики и приказов сверяйте со своим бухгалтером.
Что такое накладная МХ-18 и когда ее составляют
Накладная МХ-18 фиксирует передачу готовой продукции из производственного подразделения в места хранения: из цеха на склад готовой продукции, из участка в экспедицию, между цехом и кладовой. Форма «Накладная на передачу готовой продукции в места хранения», код по ОКУД 0335018, утверждена постановлением Госкомстата России от 09.08.1999 № 66 и применяется с 1 января 2000 года1.
Момент составления — сама сдача: конец смены, закрытие партии, заполненная паллета. Это самый частый ежедневный документ производственного цеха: требование-накладная М-11 закрывает вход материалов в цех, МХ-18 — выход готовой продукции из него.
Без документа сдача живет так: мастер записывает выпуск смены в тетрадь, кладовщик сверяет тетрадь со складом в конце месяца, и к этому моменту никто уже не помнит, какая партия когда вышла. Дешевле фиксировать сдачу готовой продукции на склад в день выпуска — тогда остаток склада и выпуск цеха сходятся каждый день, а расхождение в 16 банок находится назавтра, пока смену еще помнят.
Обязательна ли форма МХ-18 в 2026 году
Норму часто пересказывают неточно, поэтому разделим факты и рекомендацию.
Факт первый. Оформить сдачу выпуска документом обязательно. Часть 1 статьи 9 закона № 402-ФЗ: «Каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом»2. Передача продукции из цеха на склад — такой факт: меняется место хранения и ответственное лицо.
Факт второй. Применять именно бланк МХ-18 не обязательно. С 1 января 2013 года формы из альбомов унифицированных форм не обязательны к применению — информация Минфина России от 04.12.2012 № ПЗ-10/20123. Формы первичных документов определяет руководитель организации (ч. 4 ст. 9 закона № 402-ФЗ)2.
Факт третий. Обязательны реквизиты, а не бланк. Перечень — часть 2 статьи 9 закона № 402-ФЗ2:
- наименование документа;
- дата составления;
- наименование организации;
- содержание факта хозяйственной жизни;
- величина натурального или денежного измерения с указанием единиц;
- должности лиц, совершивших сделку или операцию и ответственных за ее оформление;
- подписи этих лиц с фамилиями и инициалами.
Факт четвертый. Документ защищает не только остатки, но и налоги. Расходы уменьшают налоговую базу, только если документально подтверждены — пункт 1 статьи 252 НК РФ4. Выпуск, уехавший на склад без бумаги, при проверке защитить нечем.
А это рекомендация, а не норма. Малому производству дешевле взять готовый бланк МХ-18 и утвердить его приложением к учетной политике, чем разрабатывать свой. Бланк знаком любому бухгалтеру, обязательные реквизиты в нем есть, а лишние графы разрешено не заполнять.
Кто подписывает и сколько экземпляров
По указаниям к форме накладную составляет материально ответственное лицо структурного подразделения, сдающего готовую продукцию, в двух экземплярах5. Первый остается в цехе — это основание списать продукцию с подразделения. Второй уходит принимающему складу — это основание оприходовать продукцию. Подписывают оба материально ответственных лица: сдатчик и приемщик.
Смысл двух подписей тот же, что у любой внутренней передачи: в момент подписи ответственность за продукцию переходит из цеха на склад. Пока подписи кладовщика нет, недостача — вопрос к цеху.
Если организация работает по собственному бланку, число экземпляров и маршрут документа закрепляет внутренний регламент, а не указания Госкомстата. Типовой маршрут при этом сохраняют: экземпляр сдатчику, экземпляр получателю, оба — в бухгалтерию по итогам периода.
Как заполнить МХ-18: реквизиты построчно
| Реквизит | Что писать | Частая ошибка |
|---|---|---|
| Номер и дата | Дата фактической сдачи, сквозная нумерация | Дата «удобная», а не фактическая: остатки врут весь разрыв |
| Организация, код по ОКПО | Полное или краткое наименование по уставу | Пропуск — реквизит из ч. 2 ст. 9 закона № 402-ФЗ |
| Структурное подразделение — сдатчик | Цех, участок, бригада | Написано «производство» на три разных цеха: не найти, кто сдал |
| Получатель | Склад готовой продукции, экспедиция, кладовая | Указан работник вместо подразделения |
| Наименование продукции, характеристика | Название и артикул как в учетной системе | Свободный текст «карамель ассорти»: не сверить с номенклатурой |
| Единица измерения, код | Штуки, килограммы, банки — как ведется учет | В цехе считают ящиками, на складе штуками: пересчет на глаз |
| Количество | Фактически переданное | Записано плановое задание смены, а не факт |
| Цена и сумма | Учетная цена; графу часто заполняет бухгалтерия | Кладовщик ставит цену продажи вместо учетной |
| Подписи «сдал» и «принял» | Оба материально ответственных лица, с расшифровкой | Одна подпись: передача ответственности не состоялась |
Отдельно про количество. В накладной пишется факт: пересчитанные банки, взвешенные килограммы. Плановое задание смены — другой документ. Если в графу попадает план, расхождение план-факт исчезает из учета и всплывает только на инвентаризации.
Чем МХ-18 отличается от М-11, МХ-1 и ТОРГ-12
Четыре формы регулярно путают, потому что все они «накладные про склад». Разница — в том, что и куда движется.
| Форма | Что движется | Куда | Право собственности |
|---|---|---|---|
| МХ-18 | Готовая продукция | Из цеха на склад своей организации | Остается у организации |
| М-11 | Материалы | Между подразделениями своей организации | Остается у организации |
| МХ-1 | Любые ценности | Стороннему хранителю по договору хранения | Остается у поклажедателя |
| ТОРГ-12 | Товар, продукция | Покупателю | Переходит покупателю |
Практическое правило выбора. Продукция едет на свой склад — МХ-18. Материалы едут в цех или обратно — М-11. Ценности едут на чужой склад по договору хранения — МХ-1, и это отдельный сюжет с актами по формам МХ-1 и МХ-3. Продукция едет клиенту — ТОРГ-12 или УПД, и это уже реализация с выручкой и НДС.
Что происходит в учете в момент сдачи на склад
Сдача по МХ-18 — точка, в которой незавершенное производство превращается в готовую продукцию. До подписи кладовщика партия числится в незавершенном производстве, после — в остатках склада готовой продукции. Обе величины меняются одной датой, поэтому дата в накладной влияет сразу на два отчета: остатки НЗП и остатки склада.
Оценку готовой продукции задает ФСБУ 5/2019 «Запасы». При единичном производстве продукция оценивается по фактическим затратам. При массовом и серийном производстве пункт 27 стандарта допускает два упрощения: оценка в сумме прямых затрат без косвенных либо в сумме плановых (нормативных) затрат6. Разница между фактической себестоимостью и нормативной оценкой относится на расходы периода, в котором выявлена. Выбранный способ закрепляется в учетной политике и применяется последовательно.
Дата сдачи бьет и по себестоимости. Если выпуск 17 сентября оформлен 30 сентября, две недели продукция «висит» в НЗП, а склад продает то, чего по документам нет. Посчитать себестоимость партии в момент выпуска можно, только когда сдача оформлена той же датой, что и выпуск: иначе затраты периода и выпуск периода не сходятся. Какая партия из какого сырья вышла, отслеживается через партионный учет — номер партии из накладной связывает выпуск с входными партиями сырья.
Пять ошибок при сдаче продукции на склад
- Сдача оформлена задним числом. Первичный документ составляется при совершении факта хозяйственной жизни или непосредственно после него (ч. 3 ст. 9 закона № 402-ФЗ)2. «Оформим в конце недели за все смены» — это неделя, в которой остатки склада не соответствуют факту.
- Нет подписи кладовщика. Продукция физически на складе, а ответственность — на цехе. Недостачу при такой бумаге не разнести между материально ответственными лицами.
- Бумага раньше факта. Накладную выписали в обед, продукцию довезли вечером — или не довезли. Склад показывает остаток, которого нет, и под него принимают заказ клиента.
- Брак сдан общим числом с годной продукцией. Несоответствующие изделия проходят через ту же накладную без пометки. Остаток годной продукции завышен, а брак находят при отгрузке — перед клиентом.
- Выпуск в тетради, а не в документе. Тетрадь мастера не связана с учетом: расхождение цеха и склада копится месяц и всплывает на инвентаризации, когда причину уже не восстановить.
Как перевести сдачу из тетради в систему
Бумажная МХ-18 закрепляет ответственность, но не отвечает на вопрос «сколько цех выпустил за месяц»: для этого стопку накладных придется складывать вручную. В Золотенков МРП выпуск оформляется производственным заказом: рецепт фиксируется снимком в момент запуска, сырье резервируется и списывается по заказу, а закрытие заказа дает готовую партию с номером, датой выпуска и сроком годности. Себестоимость партии считается после закрытия заказа — по фактическим списаниям материалов и операциям. Каждый плюс в остатках склада привязан к документу-источнику, поэтому вопрос «откуда взялись эти 180 банок» решается одним кликом по строке остатка.
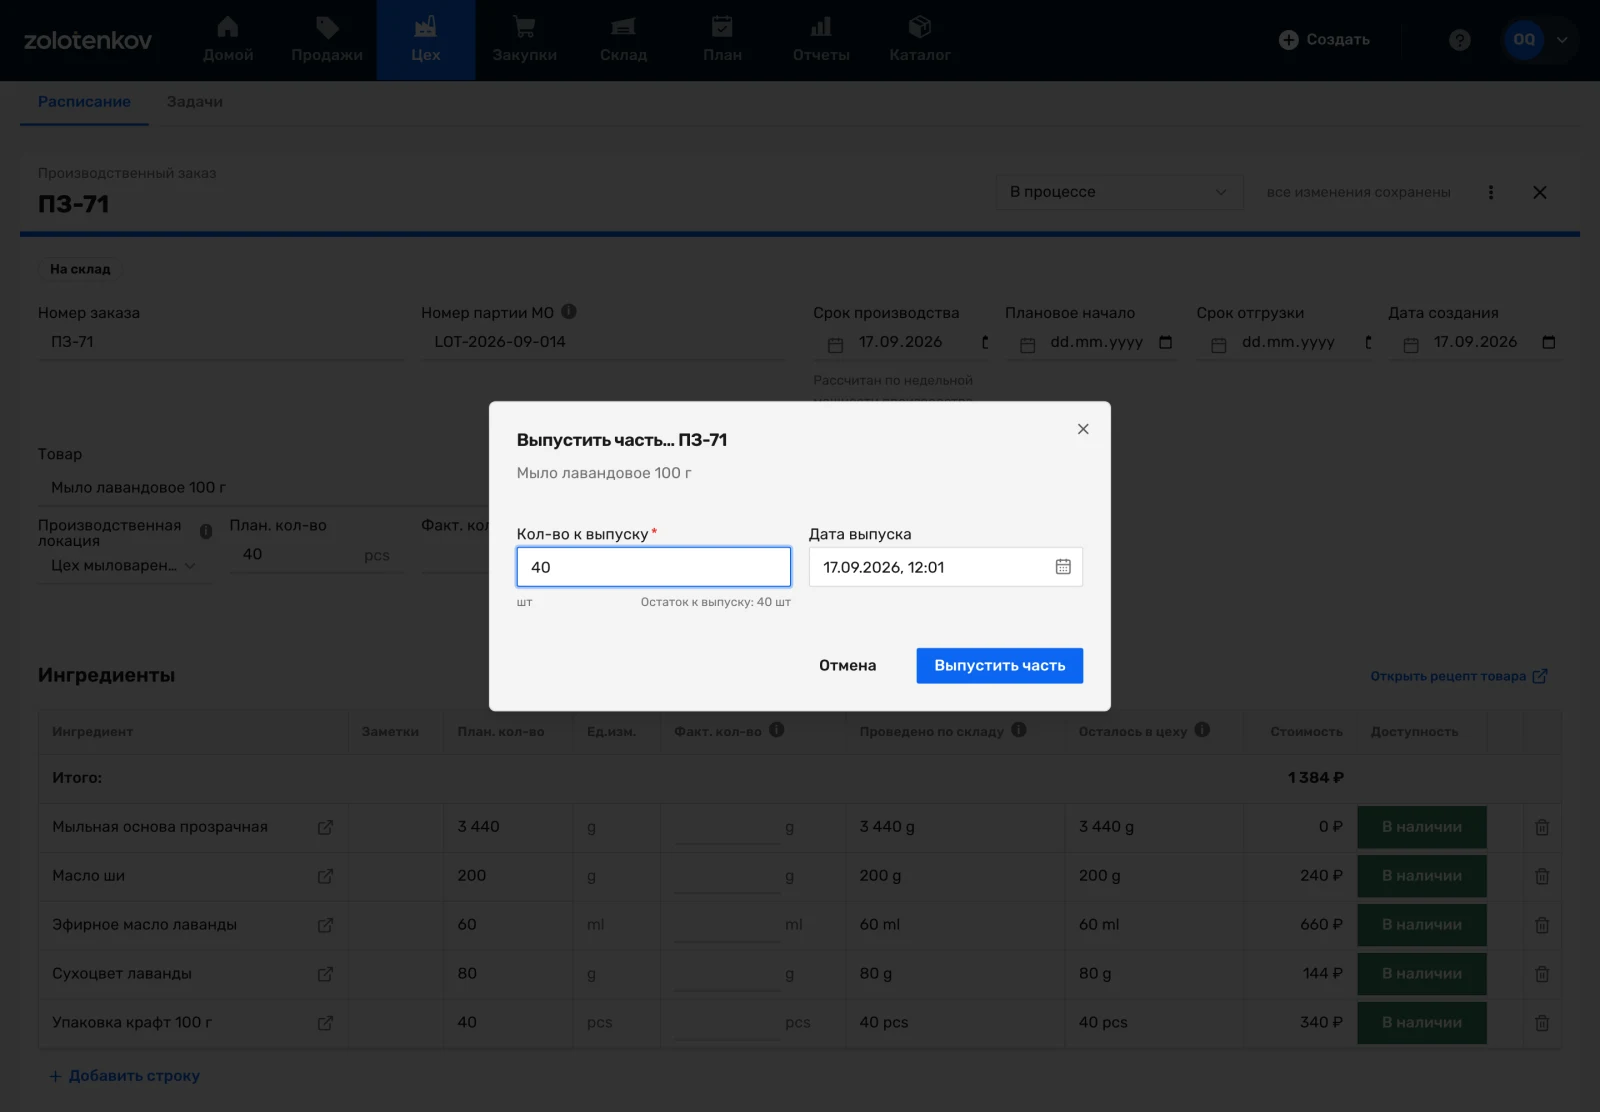
Та же сдача, что и в бумажной МХ-18, но одним действием: программа уже знает, что выпускается, сколько осталось выпустить по заказу и какой датой. Подтверждение кладет 40 штук на склад готовой продукции и закрывает материалы, проведенные по заказу, — остаток меняется в ту же минуту, а не в конце месяца при сверке тетради.
Чего система не делает: печатных унифицированных бланков в ней нет. Если бухгалтерии нужна подписанная МХ-18 на бумаге, бланк оформляется отдельно — учетная система закрывает управленческую задачу, а не заменяет первичный документ.
Начать проще всего с остатков: заведите склад готовой продукции и сверьте его с фактом. Попробовать бесплатно.
Источники к статье
-
Унифицированная форма № МХ-18 «Накладная на передачу готовой продукции в места хранения», код по ОКУД 0335018, утверждена постановлением Госкомстата России от 09.08.1999 № 66 «Об утверждении унифицированных форм первичной учетной документации по учету продукции, товарно-материальных ценностей в местах хранения», применяется с 1 января 2000 года: https://www.consultant.ru/document/cons_doc_LAW_32449/6bf75bbab46f7c2cf12605aedaf2a3d77d0c9130/ ↩
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», статья 9, части 1—4: https://legalacts.ru/doc/402_FZ-o-buhgalterskom-uchete/glava-2/statja-9/ ↩ ↩2 ↩3 ↩4
-
Информация Минфина России от 04.12.2012 № ПЗ-10/2012 «О вступлении в силу с 1 января 2013 г. Федерального закона от 6 декабря 2011 г. № 402-ФЗ „О бухгалтерском учете“»: https://minfin.gov.ru/ru/document?id_4=17608 ↩
-
Налоговый кодекс РФ, часть вторая, пункт 1 статьи 252 — документальное подтверждение расходов: https://www.zakonrf.info/nk/252/ ↩
-
Указания по применению формы МХ-18 (постановление Госкомстата России от 09.08.1999 № 66): составляется в двух экземплярах материально ответственным лицом подразделения, сдающего готовую продукцию; первый экземпляр — основание для списания продукции у сдатчика, второй — для оприходования на складе; подписывают материально ответственные лица сдатчика и получателя: https://glavkniga.ru/situations/k504992 ↩
-
ФСБУ 5/2019 «Запасы», утвержден приказом Минфина России от 15.11.2019 № 180н; пункт 27 — оценка незавершенного производства и готовой продукции при массовом и серийном производстве, отнесение разницы между фактической себестоимостью и нормативной оценкой на расходы периода: https://www.consultant.ru/document/cons_doc_LAW_348523/ ↩
Частые вопросы
Обязательна ли форма МХ-18 в 2026 году?
Чем накладная МХ-18 отличается от ТОРГ-12?
Кто составляет и подписывает накладную МХ-18?
Можно ли разработать свой бланк вместо МХ-18?
По какой стоимости приходовать готовую продукцию на склад?
Читайте также