Инвентаризация незавершенного производства в цехе: как пересчитать заготовки и оценить остаток
В последний рабочий день месяца столярная мастерская закрывает остатки. Со склада уже списали 24 листа березовой фанеры и 20 комплектов петель под партию тумб. На полке готовой продукции лежит ноль изделий. Из партии 12 комплектов деталей прошли раскрой и кромление, 7 каркасов собраны перед покраской, один комплект треснул при присадке. На бумаге фанеры нет, готовых тумб тоже нет. В учете образовалась дыра на десятки тысяч рублей.
Закрыть этот разрыв помогает инвентаризация незавершенного производства (НЗП). Она показывает, сколько заготовок лежит на каждом участке, сколько денег в них заморожено и почему расход сырья разошелся с выпуском. Числа в примерах ниже условные. Способ оценки остатка в бухгалтерском учете и проводки согласуйте с бухгалтером.
Что входит в инвентаризацию незавершенного производства, а что считают отдельно
На рабочих местах вперемешку лежат четыре вида запасов: заготовки в работе, нетронутое сырье, готовые изделия и брак. Если переписать все в одну ведомость, себестоимость месяца и складские остатки исказятся.
В опись НЗП попадают детали, узлы и полуфабрикаты, которые прошли хотя бы одну операцию, но еще не стали готовым товаром. В столярном цехе это раскроенные щиты и некрашеные каркасы. В швейной мастерской — раскроенные детали и сшитые изделия без фурнитуры. В пищевом цехе — заквашенное тесто и выпеченные основы без начинки.
| Категория запаса | Где лежит и как выглядит | Включать в опись НЗП | Что сделать до пересчета |
|---|---|---|---|
| Заготовки и полуфабрикаты | На станках, верстаках, в сушке; прошли часть операций | Да | Разложить по заказам и этапам готовности |
| Нетронутое сырье и фурнитура | Целые листы, рулоны, закрытые коробки у станков | Нет | Вернуть на склад по накладной возврата |
| Готовая продукция | Прошла все операции и контроль качества | Нет | Передать на склад готовой продукции |
| Неисправимый брак | Треснутые детали, рваный крой, испорченные замесы | Нет | Отложить отдельно и оформить акт о браке на производстве |
Если в цехе не разделяют этапы по полуфабрикатам, путаница копится весь месяц. Ежедневный учет заготовок между операциями разобран в статье про незавершенное производство в мастерской.
Обычно разрыв всплывает в конце месяца, когда мастер вручную сверяет заготовки на столах с тетрадью или таблицей. Быстрее сверить списанное сырье по открытым производственным заказам, чем поднимать бумажные накладные за четыре недели.
Как провести инвентаризацию НЗП в цехе за пять шагов
Пересчет в цехе отличается от складской ревизии: заготовки нельзя просто пробить по штрихкоду. Порядок ниже закрывает и управленческий учет собственника, и требования ФСБУ 28/2023.
Шаг 1. Закрыть готовые партии и вернуть лишнее сырье на склад
За 1–2 часа до проверки остановите выдачу материалов в цех. Мастер сдает на склад готовые изделия и оформляет выпуск по закрытым партиям. Все нераспечатанные пачки, целые листы фанеры, рулоны ткани и коробки с фурнитурой возвращают кладовщику.
Неисправимый брак убирают с верстаков в отдельную зону. Чем меньше лишнего на участках, тем быстрее идет подсчет и тем точнее сходится общая инвентаризация в мини-производстве.
Шаг 2. Разбить цех по участкам и назначить ответственных
Разделите цех на зоны: раскрой, сборка, шлифовка, покраска и упаковка. На каждый участок заводят свой лист подсчета. Так заготовки не посчитают дважды при переносе между столами.
Для обязательной инвентаризации действует ФСБУ 28/2023 «Инвентаризация». Организации применяют его с 1 апреля 2025 года1. По пункту 19 стандарта компания создает комиссию. Материально ответственное лицо не может проверять собственные запасы (пункт 20). При этом жесткого минимума в три человека стандарт не задает. В небольшом цехе в комиссию включают двух сотрудников, например руководителя и бухгалтера, а мастер присутствует при подсчете.
По пункту 22 ФСБУ 28/2023 комиссию можно не создавать только в трех случаях1:
- в штате работают только руководитель либо руководитель и бухгалтер;
- проверку по договору ведет аудиторская организация или индивидуальный аудитор;
- проверку выполняет ревизионная комиссия, предусмотренная уставом.
Если в цехе трудоустроены три и более человека, статус малого бизнеса от комиссии не освобождает. Издайте приказ о сроках, участках и составе комиссии.
Шаг 3. Пересчитать, взвесить или обмерить заготовки по этапам
Комиссия обходит участки по очереди и фиксирует фактическое наличие:
- штучные детали и собранные узлы пересчитывают поштучно или по комплектам;
- смеси, кремы, воск и краски в емкостях взвешивают за вычетом тары;
- раскроенный текстиль, кожу и кромку обмеряют рулеткой.
В лист подсчета сразу записывают номер заказа, название заготовки, этап готовности и единицу измерения. Учетные остатки на этом шаге скрывают, чтобы факт не подгоняли под бумагу.
Шаг 4. Оценить стоимость остатка незавершенного производства
Когда физическое количество посчитано, заготовки переводят в рубли. Порядок оценки для бухгалтерского учета задает пункт 27 ФСБУ 5/2019 «Запасы»2:
- при единичном производстве НЗП оценивают только по фактическим затратам (прямые и распределенные косвенные расходы);
- при серийном и массовом выпуске выбирают один из трех способов: по фактическим затратам, в сумме прямых затрат (без косвенных) или в сумме плановых (нормативных) затрат.
В прежних правилах встречалась оценка НЗП «только по стоимости сырья, материалов и полуфабрикатов». В действующем ФСБУ 5/2019 такого способа нет2. Для быстрой управленческой прикидки владелец цеха может смотреть на стоимость сырья. Для бухгалтерской отчетности при серийном выпуске минимальный упрощенный вариант — оценка по прямым затратам: сырье, комплектующие и прямой труд на пройденных операциях.
Шаг 5. Оформить акт или опись и разобрать расхождения
Унифицированного бланка описи для НЗП нет. Складская инвентаризационная опись ИНВ-3 сделана под товарно-материальные ценности на складе: в ней нет граф для номера заказа и стадии готовности.
Компания утверждает собственную форму акта или описи НЗП в учетной политике. По статье 9 Федерального закона № 402-ФЗ документ содержит семь обязательных реквизитов3:
- Наименование документа.
- Дату составления.
- Наименование организации.
- Содержание факта (пересчет остатков НЗП по участкам).
- Натуральное и денежное измерение с указанием единиц.
- Должности лиц, ответственных за проверку и оформление.
- Подписи этих лиц с фамилиями и инициалами.
Для обязательной инвентаризации добавьте реквизиты пункта 31 ФСБУ 28/20231. Нужны данные для идентификации запасов, постраничные итоги количества прописью, отметка о проверке цен и итогов. В конце материально ответственное лицо подписывает расписку о том, что проверка прошла в его присутствии.
После подписания описи фактические заготовки сверяют с открытыми производственными заказами. Если по заказу на 20 тумб списано сырье на все 20 штук, а в цехе нашлось 19 заготовок без акта о браке — комиссия ищет причину. Обычно это незафиксированный бой, ошибка раскроя или пересортица. Чтобы не тратить одинаковое время на дорогие щиты и копеечные заглушки, расхождения сначала разбирают по сырью группы A из ABC-анализа номенклатуры.
Образец описи инвентаризации НЗП и пример расчета на партии
Вернемся к нашей условной столярной мастерской на 30-е число месяца. Компания ведет серийный выпуск и оценивает НЗП по прямым затратам: сырье, фурнитура и прямая сдельная оплата труда.
В цехе открыты два производственных заказа:
- ПЗ-114 — «Тумба прикроватная «Ольха», партия 20 шт.»: 12 комплектов прошли раскрой и кромление (сырье 1 850 ₽ + труд 450 ₽ = 2 300 ₽), 7 каркасов собраны с фурнитурой перед покраской (сырье 1 850 ₽ + фурнитура 400 ₽ + труд 950 ₽ = 3 200 ₽), 1 комплект треснул при присадке и списан актом о браке.
- ПЗ-118 — «Полка навесная «Береза», партия 15 шт.»: все 15 комплектов раскроены и ждут кромления (сырье 620 ₽ + труд 180 ₽ = 800 ₽).
| № | Участок | Заказ | Наименование и этап готовности | Ед. | Факт | Прямые затраты на ед., ₽ | Сумма НЗП, ₽ |
|---|---|---|---|---|---|---|---|
| 1 | Раскрой | ПЗ-114 | Тумба «Ольха», детали после раскроя и кромления | компл. | 12 | 2 300 | 27 600 |
| 2 | Сборка | ПЗ-114 | Тумба «Ольха», каркас в сборе без покраски | шт. | 7 | 3 200 | 22 400 |
| 3 | Раскрой | ПЗ-118 | Полка «Береза», детали после раскроя | компл. | 15 | 800 | 12 000 |
| Итого | Всего по описи (тридцать четыре единицы) | 34 | 62 000 |
Расчет сходится по обеим партиям. Из 20 тумб по заказу ПЗ-114 девятнадцать остались в НЗП на 50 000 ₽, одна ушла в акт о браке. По заказу ПЗ-118 все 15 заготовок на месте (12 000 ₽). Общий остаток НЗП на конец месяца — 62 000 ₽.
Чек-лист подготовки цеха к пересчету
- Остановить выдачу сырья со склада за 1–2 часа до начала.
- Закрыть готовые заказы и сдать готовую продукцию на склад.
- Вернуть на склад нетронутые пачки, листы, рулоны и коробки с фурнитурой.
- Отделить неисправимый брак и оформить акт о браке.
- Назначить комиссию (или исполнителей по п. 22 ФСБУ 28/2023) и раздать листы подсчета.
Как связать пересчет в цехе с открытыми производственными заказами
Самая долгая часть проверки — понять, сколько сырья уже списали на лежащие заготовки. Если заказы живут в разрозненных таблицах, мастер тратит вечер на сверку накладных.
В Золотенкове опора для сверки лежит в двух разделах. В производственном заказе в статусе «В работе» видны плановое списание сырья, колонка фактического расхода по позициям и статус операций. Перед пересчетом достаточно открыть заказы «В работе». Сразу видно, какие партии сейчас в цехе и на каком этапе они стоят.
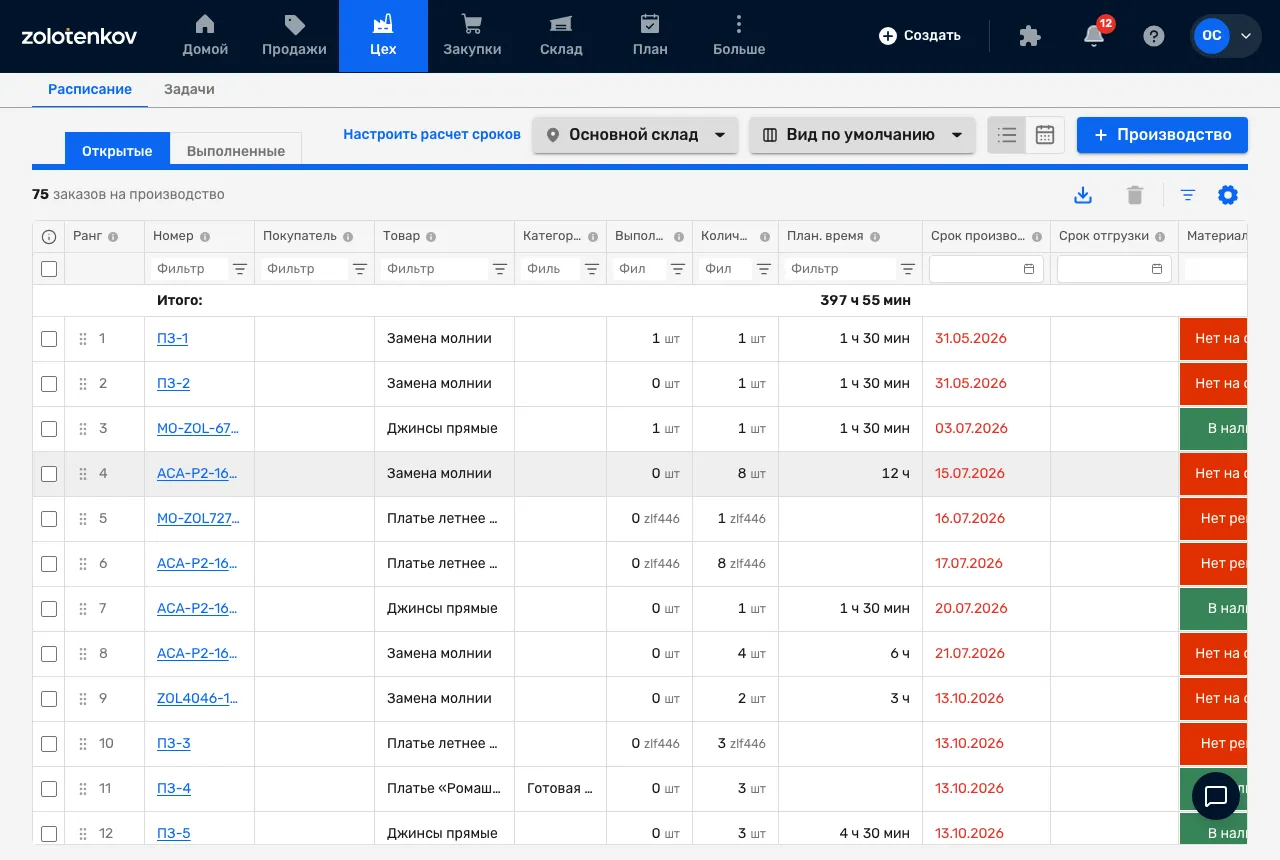
Раздел «Цех → Открытые» в Золотенкове: видны открытые производственные заказы, выполненное количество, плановое время и сроки — с этим перечнем сверяют листы подсчета по участкам.
Отдельной печатной формы акта инвентаризации НЗП в системе нет: официальную опись оформляют по шаблону компании. Зато складскую часть пересчета — возвращенное сырье и готовую продукцию — можно провести инвентаризацию складских остатков без ручных таблиц. В разделе «Инвентаризация» система подтягивает учетные остатки по месту хранения, считает расхождения и после завершения акта автоматически создает корректировки.
Частые ошибки при инвентаризации НЗП
- Оставили готовую продукцию на верстаке. Мастер не сдал 5 готовых тумб на склад до обхода. Готовые изделия попали в опись НЗП, а на складе готовой продукции возникла мнимая недостача.
- Записали нетронутое сырье в НЗП. Целые листы фанеры у станка еще не прошли обработку. Их нужно вернуть на склад, иначе учет завысит стоимость заготовок и покажет ложную недостачу сырья.
- Включили в опись неисправимый брак. Испорченная деталь не станет готовым товаром. Если оставить ее в НЗП, себестоимость месяца окажется заниженной.
- Свалили разные этапы в одну строку. Запись «Тумба в работе — 19 шт.» не дает оценить остаток: раскроенные щиты и собранный каркас стоят по-разному.
- Не сверили опись с открытыми заказами. Подсчет без сверки со списанным сырьем скрывает перерасход материалов и незафиксированный брак.
Короткие вопросы и ответы
Обязательна ли унифицированная форма описи НЗП?
Нет, единого обязательного бланка для инвентаризации незавершенного производства не существует. Компания утверждает собственную форму с семью обязательными реквизитами первичного документа по статье 9 закона № 402-ФЗ и требованиями пункта 31 ФСБУ 28/2023. Для складского сырья применяют бланк ИНВ-3, но для заготовок на участках его граф недостаточно.
Как часто проводить инвентаризацию незавершенного производства?
По ФСБУ 28/2023 обязательную инвентаризацию запасов проводят перед годовой отчетностью, при смене материально ответственного лица и при выявлении порчи или хищения. Для управленческого контроля малому цеху с циклом выпуска до недели хватает ежемесячного пересчета на последний рабочий день месяца.
Что делать с браком при пересчете в цехе?
Неисправимый брак в опись незавершенного производства не включают. Испорченные заготовки откладывают в отдельную зону, оформляют актом о браке и списывают отдельно. Исправимые дефекты оставляют в описи с пометкой о доработке и оценивают по правилам учетной политики.
Нужно ли возвращать нетронутое сырье на склад перед подсчетом?
Да, целые пачки, рулоны, листы и нераспечатанную фурнитуру возвращают на склад до начала пересчета. Если оставить их на верстаках, комиссия запишет нетронутое сырье в незавершенное производство и завысит стоимость заготовок в цехе.
Как оценить остаток НЗП малому цеху?
По пункту 27 ФСБУ 5/2019 при единичном производстве остаток оценивают только по фактическим затратам. При серийном и массовом выпуске выбирают один из трех способов: по фактическим затратам, в сумме прямых затрат без косвенных либо по плановым нормативным затратам. Способ закрепляют в учетной политике с бухгалтером.