ИНВ-26: как оформить итоги инвентаризации
В мастерской пересчитали склад. Расхождения выписали на листок: где-то не хватило ткани, где-то нашлись лишние молнии. Листок положили в папку. Через месяц бухгалтер спросил, почему одну недостачу списали в затраты, а другую повесили на кладовщика. Ответа не нашлось: решение принимали устно, документа с итогами нет. Ведомость ИНВ-26 закрывает ровно эту дыру. Дальше: обязательна ли форма в 2026 году, как заполнить графы, пример со швейным цехом и проводки по каждому исходу.
Что такое ведомость ИНВ-26 и когда она нужна
Форма ИНВ-26 называется «Ведомость учета результатов, выявленных инвентаризацией». Это итоговый документ проверки: в нем сводят все излишки, недостачи и порчу и фиксируют, как каждую сумму урегулировали. Код формы по ОКУД — 0317022.1 Бланк утвержден постановлением Госкомстата России от 27.03.2000 № 26 и применяется с 1 января 2001 года.1
Место ИНВ-26 в цепочке — последнее. Сначала руководитель подписывает приказ о проведении инвентаризации ИНВ-22. Комиссия пересчитывает запасы и заполняет опись ИНВ-3. Бухгалтер сопоставляет факт с учетом и выводит расхождения в сличительную ведомость ИНВ-19. ИНВ-26 подводит черту: показывает итоги и решение по ним.
Ключевое отличие от предыдущего шага такое. ИНВ-19 показывает расхождение — сколько и по каким позициям. ИНВ-26 фиксирует решение по расхождению: что зачли по пересортице, что списали по нормам, что отнесли на виновных. Вторая роль формы — годовой свод: в одну ведомость собирают результаты всех инвентаризаций за отчетный год, а не одной проверки.
Обязательна ли форма ИНВ-26 в 2026 году
Нет. С 1 января 2013 года формы первичных учетных документов организация разрабатывает сама, а утверждает их руководитель.2 Обязательными остались только формы, установленные уполномоченными органами по другим федеральным законам, — например, кассовые документы.2 Ведомость результатов инвентаризации к этому исключению не относится.
Обязанность оформить итоги при этом никуда не делась. Сама инвентаризация идет по ФСБУ 28/2023: стандарт обязателен с 1 апреля 2025 года и задает как порядок проверки, так и правила отражения ее результатов в учете.3 В собственной форме ведомости нужны обязательные реквизиты статьи 9 закона № 402-ФЗ: наименование и дата документа, организация, содержание факта хозяйственной жизни, измерители, должности и подписи ответственных лиц.4
Практическая сторона вопроса — не бланк, а сведение цифр. Итоги собирают из описей и сличительных ведомостей по каждому складу, и в таблицах это ручная работа с копированием сумм. Проще, когда учетные и фактические количества уже лежат в одной системе и можно свести расхождения по всем складам в один акт, а потом переносить в ведомость готовые итоги.
Совет редакции: возьмите унифицированный бланк за основу. В нем уже разложены излишки, недостачи и четыре способа урегулирования. Придумывать эту структуру заново незачем. Это рекомендация, а не норма.
Чем ИНВ-26 отличается от ИНВ-19 и ИНВ-3
Три формы относятся к одной проверке, но отвечают на разные вопросы.
| Форма | Что фиксирует | Кто составляет | На каком этапе | Что попадает в строки |
|---|---|---|---|---|
| ИНВ-3 | Фактическое наличие запасов | Комиссия при пересчете | Во время проверки | Все позиции склада: факт и данные учета |
| ИНВ-19 | Расхождения факта с учетом | Бухгалтер | После сопоставления | Только позиции с излишком или недостачей |
| ИНВ-26 | Итоги и решения по расхождениям | Бухгалтер, утверждает руководитель | Закрытие проверки или года | Суммы в разрезе счетов учета |
Разница в детализации принципиальная. ИНВ-19 построчная: в ней виден каждый артикул с расхождением. ИНВ-26 сводная: строка ведомости — это счет учета, а не позиция номенклатуры. Недостача по счету 10 «Материалы» в ведомости — одна сумма, даже если за ней стоят двадцать артикулов из трех сличительных ведомостей.
Разбор бланка по графам
В шапке — организация, подразделение и отчетный год. Дальше идет таблица.1
Наименование и номер счета. Каждая строка — счет бухгалтерского учета, по которому нашлись расхождения: 01 «Основные средства», 10 «Материалы», 41 «Товары», 43 «Готовая продукция», 50 «Касса». Позиции номенклатуры сюда не переносят — только счета.
Установлено излишков и недостач. Две графы с суммами по данным учета. Сюда идут итоги сличительных ведомостей: окончательные суммы после проверки арифметики, а не черновые записи с пересчета. Оценивают расхождения по учетной стоимости, а не по закупочной или рыночной цене на день проверки.
Установлено порчи имущества. Отдельная графа для испорченных ценностей. Порча — не недостача: ценность физически на месте, но использовать ее нельзя. Промокший рулон ткани стоит в этой графе, а не в недостачах.
Зачтено по пересортице. Сумма недостач, которые покрыли излишками по правилам зачета. Сюда нельзя записывать зачет «по смыслу»: у зачета четыре обязательных условия, о них ниже.
Списано в пределах норм естественной убыли. Работает только там, где нормы утверждены для конкретного вида запасов. Усушка, утруска, разлив — да. Пропавшая фурнитура — нет: у металлической кнопки естественной убыли не бывает.
Отнесено на виновных лиц. Сумма, которую предъявили к возмещению. Запись появляется после решения руководителя и процедуры трудового законодательства, а не вместо них.
Списано сверх норм естественной убыли. Остаток недостачи, по которому виновных нет или взыскание невозможно. Эта сумма уходит на расходы.
Контрольное правило простое: сумма четырех граф урегулирования равна общей сумме недостач и порчи по строке. Если равенство не сходится, часть расхождений осталась без решения — ведомость не закрыта.
Пример: итоги инвентаризации в швейном цехе
Условный швейный цех провел годовую инвентаризацию склада материалов. Все числа учебные. Сличительная ведомость дала четыре расхождения.
- Бязь отбеленная: недостача 6 м по учетной цене 180 ₽/м — 1 080 ₽. Расчет по утвержденным нормам естественной убыли покрывает всю сумму.
- Молния спираль 20 см: излишек 50 шт. по 12,4 ₽ — 620 ₽. Приходуется.
- Пуговица рубашечная 11 мм: излишек белых 200 шт. и недостача молочных 200 шт., по 3 ₽ — 600 ₽ с каждой стороны. Наименование в номенклатуре одно, цвет — характеристика. Условия зачета выполнены.
- Кнопка металл 15 мм: недостача 400 шт. по 6 ₽ — 2 400 ₽. Норм убыли нет, кладовщик признал недостачу, руководитель решил взыскать.
В ведомости эти четыре истории сворачиваются в одну строку по счету 10 «Материалы».
| Показатель | Сумма, ₽ |
|---|---|
| Установлено излишков | 1 220 |
| Установлено недостач | 4 080 |
| Зачтено по пересортице | 600 |
| Списано в пределах норм естественной убыли | 1 080 |
| Отнесено на виновных лиц | 2 400 |
| Списано сверх норм естественной убыли | 0 |
Проверим равенство. Недостачи — 4 080 ₽. Урегулирование: 600 + 1 080 + 2 400 + 0 = 4 080 ₽. Сошлось, строка закрыта. Излишков установлено 1 220 ₽: из них 600 ₽ закрыли пересортицу, окончательный излишек 620 ₽ приходуется на счет 10 и попадает в доходы.
Из таблицы видно и то, чего в ИНВ-19 не было: по каждой сумме принято решение. Листок с расхождениями превратился в документ, по которому бухгалтер делает проводки, а через год можно восстановить логику каждого списания.
Зачет пересортицы и нормы естественной убыли
Пересортица — это когда по одной позиции излишек, по похожей соседней недостача, а суммарно склад почти сходится. ФСБУ 28/2023 разрешает зачесть недостачу излишками, но называет это исключительным случаем и ставит четыре условия одновременно.3
- Расхождения выявлены за один и тот же проверяемый период.
- Расхождения относятся к одному и тому же проверяемому лицу.
- Запасы относятся к одному и тому же наименованию.
- Количества излишка и недостачи тождественны.
Нарушено хотя бы одно условие — зачета нет. Белые и молочные пуговицы из примера прошли, потому что заведены одним наименованием с характеристикой «цвет». Если бы цвета были отдельными наименованиями, в ведомости стояли бы отдельный излишек и отдельная недостача.
Порядок шагов жесткий: сначала зачет по пересортице, потом нормы естественной убыли к оставшейся недостаче.3 Если поменять шаги местами, недостача занизится дважды. Про то, как нормы убыли устроены на практике и сколько они стоят производству, есть отдельный разбор — усушка и естественная убыль.
Проводки по итогам инвентаризации
Ведомость дает бухгалтеру готовую раскладку по проводкам. Счета — по плану счетов из приказа Минфина № 94н.5
- Излишки приходуют: Дт 10 (41, 43) Кт 91-1 — на стоимость 620 ₽ из примера.
- Недостачу сначала собирают на счете 94: Дт 94 Кт 10 — на 3 480 ₽ после зачета пересортицы.
- Недостачу в пределах норм списывают на затраты: Дт 20 (44) Кт 94 — 1 080 ₽ за бязь.
- Недостачу сверх норм относят на виновного: Дт 73-2 Кт 94 — 2 400 ₽ за кнопки.
- Если виновных нет, сумма уходит в прочие расходы: Дт 91-2 Кт 94.
Результаты отражают в том отчетном периоде, к которому относится дата инвентаризации, а не в месяце, когда бухгалтер дошел до документа.3 Налоговая часть требует отдельной аккуратности: излишки — внереализационный доход,6 а недостачу при отсутствии виновных принимают в расходы только с документом уполномоченного органа государственной власти.7 Списание самих материалов оформляют отдельным документом — как это сделать, разобрано в статье про акт на списание материалов.
Как свести итоги, не переписывая цифры вручную
Самая долгая часть работы над ИНВ-26 — не заполнение бланка, а сбор сумм. Итоги лежат в описях и сличительных ведомостях по каждому складу, и каждую цифру переносят руками: из листа пересчета в таблицу, из таблицы в свод. На складе в 300 позиций одна ошибка копирования ломает контрольное равенство, и поиск занимает вечер.
В Золотенков МРП акт инвентаризации привязан к складу: система подтягивает учетные позиции, кладовщик вводит факт, а расхождения по каждой позиции считаются автоматически. Завершенный акт создает складские корректировки, и остатки приходят к факту без ручного переноса строк. Границу продукта обозначим прямо: система не печатает формы ИНВ-3, ИНВ-19 и ИНВ-26, не делает бухгалтерских проводок и не квалифицирует расхождения — решение по каждой сумме остается за руководителем, а ведомость оформляют отдельно по готовым итогам.
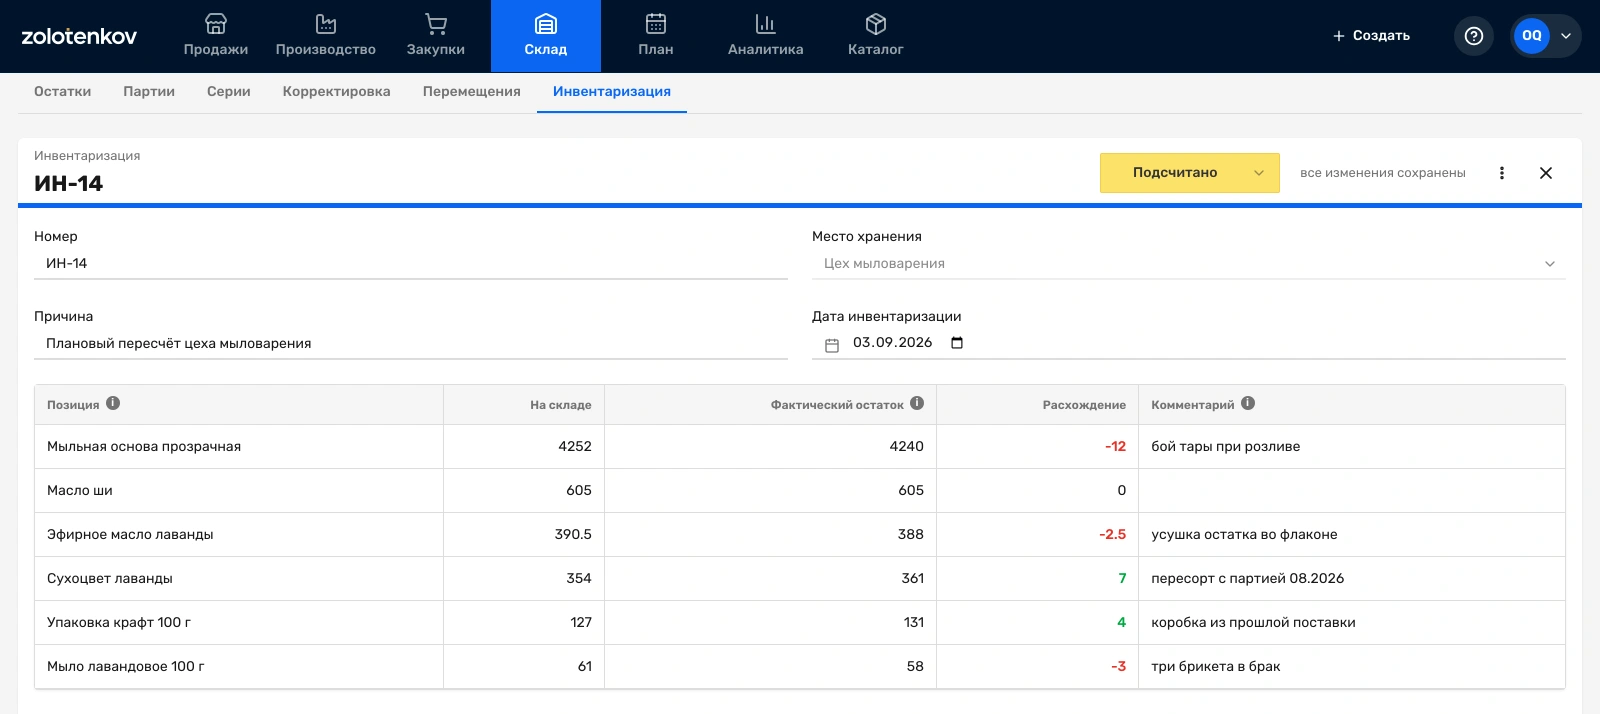
Акт после пересчета: расхождение по каждой позиции система вывела сама — недостачи красным, излишки зеленым. В бумажную ведомость ИНВ-26 переносят готовые цифры, а не пересчитывают разницу заново.
Кто подписывает и куда подшивается
В унифицированном бланке три подписи: руководитель организации, главный бухгалтер и председатель инвентаризационной комиссии.1 Роли у подписей разные. Комиссия отвечает за факт пересчета. Бухгалтер — за суммы и их разноску по счетам. Руководитель — за решения: кого признать виновным, что списать, что зачесть.
Хранят ведомость вместе с остальными материалами инвентаризации: приказом, описями, сличительными ведомостями и расчетами норм убыли. Срок — не менее пяти лет после отчетного года, как для любого первичного учетного документа.4 Если по недостаче идет спор с работником, комплект лучше не расшивать до конца разбирательства: ведомость без описи доказательной силы почти не имеет.
Частые ошибки
- Зачет пересортицы без проверки условий. Зачли «похожие» позиции с разными наименованиями. Любое из четырех условий не выполнено — зачета нет, и проверка это покажет.
- Нормы убыли раньше зачета. Сначала списали «усушку», потом зачли пересортицу. Порядок обратный: зачет, затем нормы к остатку.3
- Оценка по закупочной цене. Недостачу посчитали по цене последней накладной вместо учетной стоимости. Суммы в ведомости перестают биться с данными учета.
- Недостача в налоговых расходах без документа. Виновных не нашли и списали сумму в расходы по налогу на прибыль без подтверждения уполномоченного органа. Такую строку снимут при проверке.7
- Порча записана в недостачи. Испорченный рулон учли как отсутствующий. У порчи своя графа и свой порядок: ценность есть, решение нужно отдельное.
- Ведомость без решения руководителя. Суммы разнесли, а графы урегулирования оставили пустыми. Документ фиксирует именно решения — без них это черновик, а не итог проверки.
Источники к статье
-
Постановление Госкомстата России от 27.03.2000 № 26: унифицированная форма № ИНВ-26 ↩ ↩2 ↩3 ↩4
-
Минфин России: ФСБУ 28/2023 «Инвентаризация», приказ от 13.01.2023 № 4н ↩ ↩2 ↩3 ↩4 ↩5
-
Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» ↩ ↩2
-
Приказ Минфина России от 31.10.2000 № 94н: План счетов бухгалтерского учета ↩
Частые вопросы
Обязательна ли форма ИНВ-26 в 2026 году?
Чем ИНВ-26 отличается от ИНВ-19?
Кто подписывает ведомость ИНВ-26?
Можно ли показать в ИНВ-26 зачет по пересортице?
Что делать с недостачей сверх норм естественной убыли?
Нужна ли ИНВ-26 при одной инвентаризации в год?
Читайте также