ИНВ-19: как оформить излишки и недостачи после инвентаризации
Что такое сличительная ведомость ИНВ-19
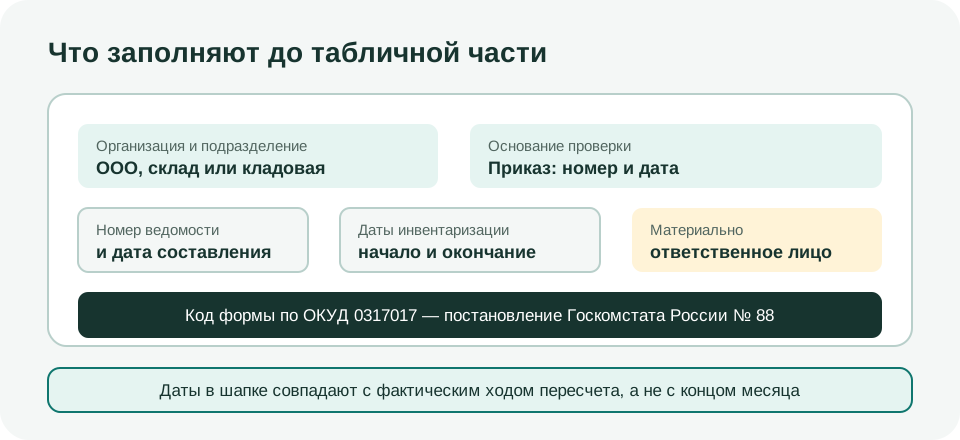
Сличительная ведомость по форме ИНВ-19 — это документ о расхождениях. В него переносят только те позиции, по которым фактическое наличие разошлось с данными бухгалтерского учета.1 Совпавшие строки в ведомость не попадают. Код формы по ОКУД — 0317017.1
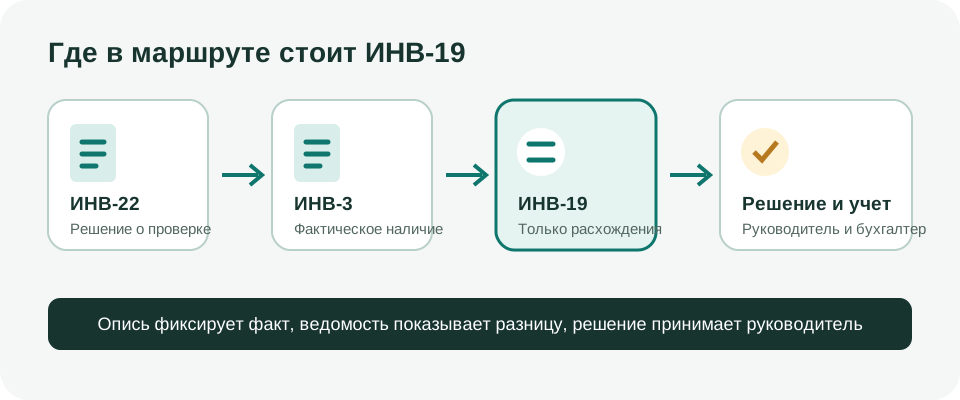
В одной проверке участвуют три разных действия. Опись фиксирует факт: столько-то метров ткани и столько-то коробок фурнитуры лежат на складе. Сличительная ведомость показывает разницу между этим фактом и учетом. Решение по разнице принимает руководитель, а не бухгалтер и не кладовщик.
Если вы еще не закрыли предыдущий шаг, начните с него: разбор того, как заполняется инвентаризационная опись ИНВ-3, лежит отдельной статьей. Здесь мы идем дальше — от закрытой описи к оформленным расхождениям.
Обязательна ли ИНВ-19 в 2026 году
Нет. С 1 января 2013 года формы первичных учетных документов организация разрабатывает самостоятельно, а утверждает их руководитель.2 Унифицированные бланки Госкомстата перестали быть обязательными для большинства коммерческих организаций.
У этого правила есть оговорка из того же источника, и ее важно не растянуть на все подряд. Формы, которые установлены уполномоченными органами по другим федеральным законам, обязательными остаются. Классический пример — кассовые документы.2 Сличительная ведомость к этому исключению не относится. Вывод «унифицированные формы больше не нужны» на кассу переносить нельзя.
В собственной ведомости нужны обязательные реквизиты статьи 9 закона № 402-ФЗ: наименование и дата документа, организация, содержание факта хозяйственной жизни, измерители, должности ответственных лиц и подписи с данными для их идентификации.3 Форму закрепляют в учетной политике заранее, а не в день пересчета.
Сама инвентаризация при этом идет по ФСБУ 28/2023. Стандарт обязателен с 1 апреля 2025 года.4 Он задает и порядок проверки, и правила отражения ее результатов.
Практический совет редакции: возьмите ИНВ-19 за основу. В бланке уже разложены излишки, недостачи и способы урегулирования расхождений. Придумывать эту структуру заново незачем. Это рекомендация, а не норма.
Чем ИНВ-19 отличается от ИНВ-3, ИНВ-18 и ИНВ-22
Формы легко перепутать, потому что они относятся к одной проверке. Но этапы у них разные.
| Форма | Что оформляет | Когда появляется |
|---|---|---|
| ИНВ-22 | Решение о проведении инвентаризации | До пересчета |
| ИНВ-3 | Фактическое наличие запасов и данные учета | Во время пересчета |
| ИНВ-18 | Расхождения по основным средствам и НМА | После сопоставления |
| ИНВ-19 | Расхождения по товарно-материальным ценностям | После сопоставления |
Маршрут читается одной строкой: решение → пересчет и опись → сличительная ведомость → квалификация расхождений руководителем → отражение в учете и корректировка склада.
Еще одна частая ошибка — тянуть в мастерскую формы бюджетного учета. У организаций бюджетной сферы свой комплект документов и свои правила. ФСБУ 28/2023 на них не распространяется.4 Если вы ООО или ИП с производственным складом, комплект Госкомстата вам ближе.
Что должно быть готово до заполнения ведомости
Ведомость не заполняют «по ходу» пересчета. К моменту, когда бухгалтер садится за нее, на столе должны лежать четыре вещи.
Первая — закрытая опись с подписями исполнителей и материально ответственного лица. Вторая — учетные остатки на дату пересчета, а не на конец месяца. Третья — цены из учета: излишки и недостачи оценивают по данным бухгалтерского учета.1 Четвертая — расчет норм естественной убыли, если он применим к вашему сырью.
Отдельно проверьте арифметику описи и полноту проведенных документов. Накладная, которая лежит непроведенной третий день, даст фальшивую недостачу. Это редакционный совет, а не требование бланка, но он экономит второй круг пересчета. Общий порядок проверки разобран в статье о том, как провести инвентаризацию в мини-производстве.
Как заполнить ИНВ-19 по графам
В шапке указывают организацию и подразделение — конкретный склад или кладовую. Дальше идут основание проверки со ссылкой на приказ, номер и дата самой ведомости, даты начала и окончания инвентаризации и материально ответственное лицо.
Табличная часть бланка делится на два больших блока.1
Результаты инвентаризации. Здесь по каждой позиции отдельно показывают излишек и недостачу — в количестве и в сумме. Перед этими графами стоят наименование и характеристика ценностей, единица измерения, а также инвентарный номер или номер документа о регистрации.
Урегулирование расхождений. Это второй блок, и именно он отличает ведомость от описи. В нем разложено, за счет чего разница закрывается: отрегулировано за счет уточнения записей в учете, пересортица с двумя встречными графами — «излишки, зачтенные в покрытие недостач» и «недостачи, покрытые излишками», — и итог: приходуются окончательные излишки, остаются окончательные недостачи.
Названия граф не пересказывайте по памяти и не придумывайте свои. Если работаете по унифицированному бланку, берите формулировки из постановления. Если по собственной форме — сохраните ту же логику: сначала разница, потом способы ее урегулирования, потом окончательный остаток.
Расчет по нормам естественной убыли прикладывают к ведомости отдельно. Ведомость составляют в двух экземплярах: один хранится в бухгалтерии, второй передают материально ответственному лицу.5
Пересортица и зачет недостачи излишками
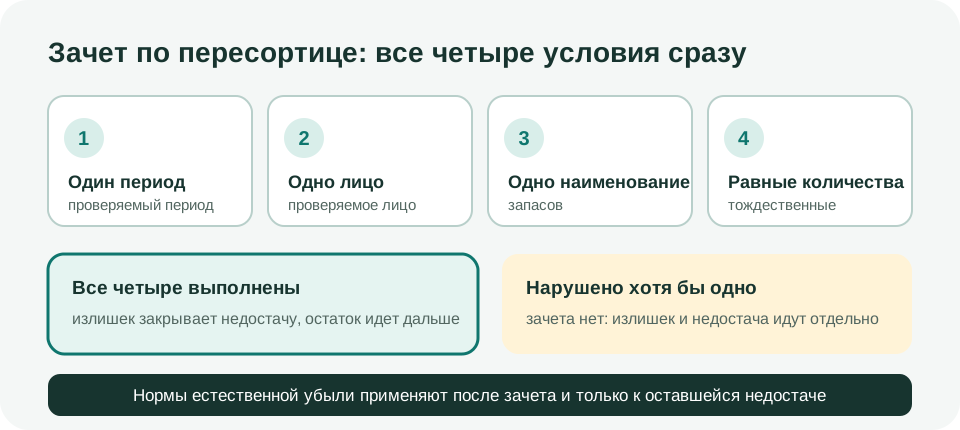
Пересортица — это когда по одной позиции излишек, по похожей соседней недостача, а суммарно склад почти сходится. Соблазн зачесть одно другим большой. ФСБУ 28/2023 такой зачет разрешает, но называет его исключительным случаем и ставит четыре условия сразу.4
- Расхождения выявлены за один и тот же проверяемый период.
- Расхождения относятся к одному и тому же проверяемому лицу.
- Запасы относятся к одному и тому же наименованию.
- Количества излишка и недостачи тождественны.
Нарушено хотя бы одно условие — зачета нет. Излишек приходуют, недостачу списывают по своим правилам, и «свести склад» не получится.
Нормы естественной убыли после зачета по пересортице применяют только по тому наименованию, по которому недостача осталась.4 Порядок здесь именно такой: сначала зачет, потом убыль на остаток. Если поменять шаги местами, недостача занизится дважды.
Пример из мастерской. Ткань поплин пришла в двух артикулах с почти одинаковыми названиями. Кладовщица месяц выдавала в цех один вместо другого. На пересчете получился излишек 12 метров по одному артикулу и недостача 12 метров по другому. Наименования разные — значит, условия зачета не выполнены, и в ведомости это две отдельные строки. А вот два рулона одного артикула, разложенные по разным стеллажам, — это не пересортица вовсе, а ошибка адресного хранения.
Пример ИНВ-19 для швейного цеха
Возьмем условный склад небольшого швейного цеха. Все числа и названия ниже учебные. Бухгалтерские проводки здесь не приводятся: их определяет бухгалтер по учетной политике организации.
| Позиция | Учет | Факт | Разница | Как квалифицируется | Что делать |
|---|---|---|---|---|---|
| Бязь отбеленная, м | 840 | 836,4 | −3,6 | Убыль в пределах нормы | Списать на затраты производства |
| Кнопка металл 15 мм, шт. | 2 000 | 1 860 | −140 | Недостача сверх нормы | Разобрать причину, решение за руководителем |
| Платье базовое, шт. | 46 | 49 | +3 | Излишек готовой продукции | Оприходовать, отнести на доходы |
| Футболка, размер M, шт. | 60 | 48 | −12 | Пересортица с размером L | Проверить условия зачета |
| Футболка, размер L, шт. | 30 | 42 | +12 | Пересортица с размером M | Проверить условия зачета |
Разберем последние две строки. Наименование одно — футболка базовая, количества тождественны, период и ответственное лицо совпадают. Условия зачета выполнены, и в графах пересортицы 12 штук закрывают друг друга. Но размер — это характеристика позиции, и если в номенклатуре M и L заведены отдельными наименованиями, зачета не будет. Спорную трактовку выносите бухгалтеру до подписи, а не после.
Бязь ушла в минус на 3,6 метра при раскрое. Это естественная убыль, и она попадает не в «окончательные недостачи», а в списание по норме. Про экономику таких потерь есть отдельный материал — усушка и естественная убыль.
Кнопки — самая неприятная строка. 140 штук сверх любой нормы, причина неизвестна. Ведомость ее не объясняет, она только показывает разницу.
Что дальше с недостачей и излишком
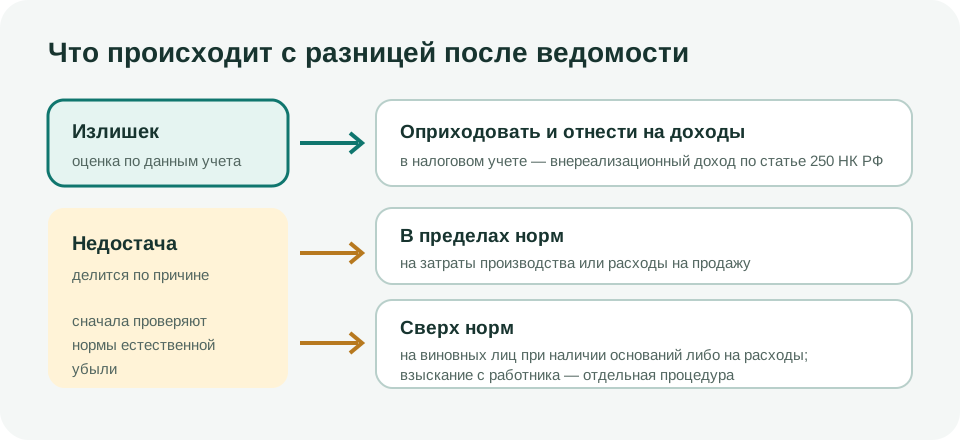
Расхождения отражают в бухгалтерском учете в том периоде, к которому относится инвентаризация.4 Не в месяце, когда бухгалтер дошел до документа.
Стоимость активов в излишке относят на доходы. Стоимость недостающих активов списывают: на виновных лиц при наличии оснований для возмещения либо на расходы.4 Убыль в пределах норм естественной убыли идет на затраты производства или расходы на продажу, сверх норм — на виновных лиц или на расходы.4
Налоговая часть требует отдельной аккуратности. Стоимость излишков материально-производственных запасов, выявленных при инвентаризации, — внереализационный доход.6 Недостачу при отсутствии виновных лиц учитывают в расходах, только если факт отсутствия виновных документально подтвержден уполномоченным органом государственной власти.7 Без такого подтверждения строка в расходы не идет.
И отдельно про людей. Взыскание с работника — процедура трудового законодательства со своими сроками, объяснениями и ограничениями размера. Ведомость ее не заменяет и не запускает. Запись «отнесено на виновных лиц» появляется после решения, а не вместо него.
Как не приходить к расхождениям каждый раз
Ведомость — лечение симптома. Причина расхождений почти всегда одна: движение материала произошло, а документ появился позже или не появился вовсе.
Три вещи снимают большую часть разницы. Первая — приход и расход оформляют в момент движения, а не пачкой в конце недели. Вторая — сырье с ограниченным сроком годности и партионной ценой ведут по партиям; как это устроено, разобрано в статье про партионный учет. Третья — нормы естественной убыли утверждают заранее, до пересчета, а не подбирают под получившуюся недостачу.
Отдельный источник расхождений — номенклатура. Два похожих артикула с названиями, которые различаются одним символом, гарантируют пересортицу на каждой проверке. Проще переименовать позиции, чем каждый квартал доказывать условия зачета.
Как это выглядит в Золотенков МРП
В Золотенков МРП акт инвентаризации привязан к конкретному складу. Система подтягивает в акт учетные позиции, кладовщик вводит фактические количества. Акт расхождений показывает излишки, недостачи и оценку разницы в рублях.
Когда акт переводят в статус «Завершено», система создает корректировки остатков. Откат акта эти корректировки снимает. Так складской остаток приходит в соответствие с фактом без ручного переписывания строк.
Границу продукта обозначим прямо. Золотенков МРП не печатает формы ИНВ-3, ИНВ-19 и ИНВ-22 и не выгружает их в файл. Система не квалифицирует расхождение как пересортицу или естественную убыль, не делает бухгалтерских проводок и не подписывает документ электронной подписью. Бухгалтерскую ведомость оформляют отдельно, а решение по расхождениям принимает руководитель.
Чек-лист перед подписью ведомости
- Опись закрыта и подписана всеми участниками.
- Учетные остатки взяты на дату пересчета.
- В ведомость попали только позиции с расхождением.
- Оценка излишков и недостач взята из данных учета.
- Расчет естественной убыли приложен, если нормы применяются.
- Зачет по пересортице обоснован и проверен по четырем условиям.
- Оба экземпляра подписаны и разошлись по адресатам.
- Решение по расхождениям оформлено отдельным документом.
Расхождения проще разбирать, когда учетный остаток собран не в таблице, а в системе. Посмотрите, как в Золотенков МРП собирается акт расхождений после пересчета склада. Сличительную ведомость при этом оформляют по принятой в компании форме.
Источники к статье
Частые вопросы
Обязательна ли форма ИНВ-19 в 2026 году?
Кто составляет и подписывает сличительную ведомость?
Какие позиции попадают в ИНВ-19?
Можно ли зачесть недостачу излишками при пересортице?
Чем ИНВ-19 отличается от ИНВ-3 и ИНВ-18?
Можно ли списать недостачу сырья в расходы?
Читайте также