Учет в пекарне: как связать сырье, выпуск, остатки и списания
Учет в пекарне связывает четыре участка: склад, замес, выпуск и витрину. Если сырье списывают по рецепту, выпуск считают примерно, а возвраты записывают одной суммой, себестоимость выпечки расходится с фактом. Практический ответ на вопрос, как вести учет в пекарне: принять сырье по партиям, зафиксировать рецептуры, закрыть выпуск по смене, сверить остатки и разделить причины потерь. Если одной таблицы уже не хватает, сравните требования к программе для учета в пекарне.
Что входит в ежедневный учет пекарни
Ежедневный учет отвечает на один вопрос: куда ушел каждый килограмм сырья и что пекарня получила взамен. Для этого достаточно трех журналов, если они связаны общими наименованиями и единицами измерения.
Сырье и упаковка
При приемке запишите наименование, единицу измерения, количество, цену, поставщика и дату. Для сырья со сроком годности добавьте номер партии и дату окончания срока. Упаковку учитывайте рядом с ингредиентами: пакет, коробка и этикетка входят в себестоимость каждой проданной единицы.
Выберите одну базовую единицу для каждого материала. Муку можно покупать мешками, но расходовать в килограммах. Дрожжи можно покупать пачками, но учитывать в граммах. Пересчет должен быть одинаковым в приходе, рецептуре и списании.
Производство и фактический выход
До смены мастер записывает план выпуска. После смены — годный выпуск, брак и технологический отход. Разница между планом и фактом сама по себе ничего не объясняет. Причины записывают отдельно: недовес, подгоревшая партия, просыпь, замена ингредиента или остановка печи.
Витрина, возвраты и списания
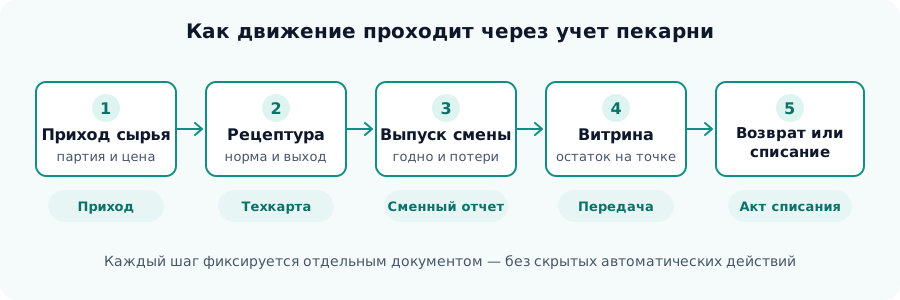
Передача на витрину уменьшает остаток готовой продукции в цехе. Продажа, возврат и списание меняют его дальше. Возврат от своей точки продаж еще не равен потере: часть изделий можно продать в допустимый срок. Просроченный или поврежденный возврат списывают с отдельной причиной.
Рецептуры и технологические карты
Технологическая карта задает базовую партию: состав, количество каждого ингредиента и плановый выход. Например, рецепт можно хранить на 100 изделий, а сменный план пересчитывать коэффициентом. Правила расчета и фиксации норм разобраны в статье про нормы расхода материалов.
Замена сырья создает новую версию карты. Масло другого производителя, мука с другой влажностью или новая масса заготовки меняют расход и выход. Если переписать старую карту, прошлые смены потеряют исходную норму. Поэтому дата действия версии важна так же, как состав.
Плановую норму сравнивайте с фактом по одной единице. Если карта задает муку в килограммах, фактический расход тоже нужен в килограммах. Разницу не распределяйте по всем изделиям автоматически: сначала проверьте замену, остаток теста, возврат сырья и ошибку взвешивания.
Учет выпуска по сменам
Сменный отчет соединяет учет производства в пекарне со складом и витриной. Его заполняют после фактического выпуска, пока мастер помнит причины отклонений. Компактной формы достаточно, если в ней видны план, годный выпуск, потери и дальнейшее движение продукции.
| Изделие | План, шт. | Годный выпуск, шт. | Брак и отход, шт. | Передано на витрину, шт. | Возврат, шт. | Списано, шт. |
|---|---|---|---|---|---|---|
| Булочка с маком | 100 | 96 | 4 | 96 | 6 | 4 |
| Багет | 40 | 39 | 1 | 39 | 2 | 2 |
Числа в таблице — учебный сценарий, а не норматив для пекарни.1 Отчет показывает, где искать отклонение. Четыре негодные булочки относятся к производству. Шесть возвратов относятся к продажам. Если смешать их одной строкой «списано», владелец не поймет, что менять: печь, рецептуру или объем выкладки.
Остатки, партии и сроки годности
Учет остатков в пекарне начинается с сверки движения: начальный остаток плюс приход минус расход должен дать остаток на конец смены. Инвентаризация подтверждает, что расчет совпадает с полкой. Частота сверки зависит от оборота и цены ошибки: универсального графика для всех пекарен нет.
Партия связывает приход с поставщиком и сроком. FIFO означает «первым пришло — первым ушло»: раньше расходуют ранний приход. FEFO означает «первым заканчивается срок — первым расходуется»: дата прихода уступает сроку годности. Для скоропорта важнее второе правило. Подробная схема есть в материале про FEFO в кондитерской и сыроварне.
Программа учета не заменяет действия на складе. Нужны подписи партий, понятные места хранения и проверка при выдаче. Интерфейс должен подсказывать сотруднику нужную партию. Само название функции не создает порядок на полке.
Как считать списания и возвраты
Списания в пекарне нужно делить по причине. Одна общая сумма скрывает четыре разных управленческих решения.
| Тип потери | Что записать | Что проверить после смены |
|---|---|---|
| Технологическая потеря | сырье, количество, этап | норму, режим печи, точность взвешивания |
| Брак | изделие, количество, причина | карту процесса, оборудование, обучение |
| Непроданный остаток | изделие, количество, точку продаж | объем выкладки и план следующей смены |
| Возврат | точку, количество, состояние | срок, условия перевозки, возможность повторной продажи |
Возврат и списание оформляйте разными движениями. Тогда возврат показывает качество плана продаж, а списание — окончательную потерю. Если изделие вернулось годным и осталось в допустимом сроке, оно не должно сразу увеличивать сумму потерь.
Себестоимость выпечки
Себестоимость выпечки складывается из сырья, труда, энергии, упаковки и потерь. Учебный расчет ниже показывает одну смену с планом 100 булочек.1
| Статья | Расчет | Сумма, ₽ |
|---|---|---|
| Мука | 18 кг × 60 ₽/кг | 1 080 |
| Сахар | 1,5 кг × 100 ₽/кг | 150 |
| Масло | 2 кг × 500 ₽/кг | 1 000 |
| Дрожжи | 0,4 кг × 300 ₽/кг | 120 |
| Соль | 0,3 кг × 50 ₽/кг | 15 |
| Вода | 9 л × 5 ₽/л | 45 |
| Труд смены | 4 ч × 450 ₽/ч | 1 800 |
| Энергия | по счетчику смены | 600 |
| Упаковка | 100 шт. × 5 ₽/шт. | 500 |
| Потери этой смены | по акту | 90 |
| Итого | 5 400 |
При плановом выходе 100 штук себестоимость равна 54 ₽: 5 400 / 100. Если контроль качества принял 96 штук, фактическая себестоимость годной единицы равна 56,25 ₽: 5 400 / 96. Сумма затрат не исчезла. Она распределилась на меньший выпуск.
Методика полной калькуляции разобрана в статье как считать себестоимость продукции. Для быстрой проверки одного рецепта можно использовать калькулятор себестоимости. Подставляйте свои цены, ставки и показания счетчика: учебные цифры выше не подходят для прайса другой пекарни.
План закупок на 7–14 дней1
План закупок строится из рецептур и принятого плана выпуска. Сначала посчитайте потребность по каждому материалу. Затем вычтите пригодный остаток и уже заказанные поставки. После этого добавьте страховой запас, который пекарня определила по своему сроку поставки и риску остановки.
Точка заказа отвечает на другой вопрос: при каком остатке пора размещать новый заказ. Базовая формула связывает фактический расход за срок поставки и страховой запас. Разбор формулы есть в статье про точку заказа и минимальные остатки.
Не копируйте чужой запас муки или дрожжей. Поставщик рядом может привезти сырье в тот же день. Поставка из другого региона занимает дольше. Рабочий норматив выводят из фактического расхода, задержек и цены остановки смены.
Когда таблицы достаточно, а когда нужна система учета
Таблица подходит, если смена одна, рецептур немного, замены редки, а владелец быстро находит расхождение. Зафиксируйте справочник материалов, техкарты, движения склада и сменный отчет. Защитите формулы и назначьте одного владельца структуры файла.
Система нужна, когда одни данные меняют сотрудники нескольких смен, закупщик и точки продаж. Другие признаки: десятки рецептур, частые замены сырья, партии со сроками и регулярная сверка вручную. В такой ситуации выбирайте инструмент по процессу, а не по списку обещаний.
Проверьте на своих данных пять действий: приемку партии, выдачу сырья, выпуск смены, возврат с витрины и списание. Система должна сохранить единицы измерения, причины и связь движений. Отраслевую страницу Золотенков МРП можно использовать для сравнения систем учета для пекарни. Остальные функции проверяйте отдельно на своем процессе.
Чек-лист владельца пекарни на конец смены
- Сверьте приход сырья и упаковки с документами поставщиков.
- Запишите фактический расход по каждой рецептуре и замены ингредиентов.
- Закройте годный выпуск, брак и технологические потери по изделиям.
- Сверьте передачу на витрину, продажи, возвраты и остаток готовой продукции.
- Разнесите каждое списание по причине, количеству и сумме.
- Проверьте партии с ближайшим сроком и порядок их расходования.
- Обновите план следующей смены и потребность в закупке.